Auf dieser Seite finden Sie aktuelle Entwicklungen, Gesetzesänderungen und praktische Tipps rund um das Thema Steuern. Unser Ziel ist es, Ihnen relevante Informationen verständlich und kompakt bereitzustellen, damit Sie bestens vorbereitet sind.
KURZFRISTIGE TOURISTISCHE VERMIETUNG
Die Abgrenzung zwischen Einkünften aus Gewerbebetrieb und Einkünften aus Vermietung und Verpachtung ist bei der kurzfristigen Vermietung oftmals nicht eindeutig.
In einem aktuellen Erkenntnis hatte das Bundesfinanzgericht (BFG) zu beurteilen, ob die Einkünfte aus der kurzfristigen Vermietung von zwei Wohnungen an Touristen über Online-Plattformen bereits als gewerbliche Einkünfte einzustufen sind.
Sachverhalt
Im Jahr 2019 wurden zwei Wohnungen mit insgesamt sechs Betten angemietet und kurzfristig an Touristen über Online-Plattformen weitervermietet. Dabei wurden neben der Überlassung der Wohnungen auch verschiedene Nebenleistungen erbracht. Dazu zählten insbesondere die Endreinigung, das Waschen der Wäsche, die Betreuung der Gäste bei Gebrechen sowie die Bereitstellung von Informationen für Touristen. Die Wohnungen waren vollständig eingerichtet. Frühstück oder sonstige Verpflegungsleistungen wurden nicht angeboten. Mit Beginn der Corona-Epidemie im März 2020 wurde die Vermietungstätigkeit eingestellt. Im gegenständlichen Fall war fraglich, ob die Tätigkeit im Jahr 2019 bzw bis März 2020 als Vermögensverwaltung oder bereits als gewerbliche Tätigkeit anzusehen war.
Hintergrund
Der Grund dafür, dass Mieteinnahmen vom Vermieter als Einkünfte aus Gewerbebetrieb erklärt werden, sind oft unterschiedliche, steuerliche Ansätze: so kann bei Einkünften aus Gewerbebetrieb zB der Gewinnfreibetrag geltend gemacht werden oder sind unter Umständen höhere Abschreibungssätze bzw andere Betriebsausgaben steuerlich absetzbar.
Entscheidung des BFG
Das BFG stellte klar, dass die Vermietung einer Liegenschaft grundsätzlich der Vermögensverwaltung zuzuordnen ist. Eine gewerbliche Tätigkeit liegt erst dann vor, wenn die Tätigkeit nach Art und Umfang jenes Ausmaß überschreitet, das üblicherweise mit der Verwaltung eigenen Vermögens verbunden ist. Maßgeblich für die Abgrenzung ist insbesondere, inwieweit die Tätigkeit über die bloße Überlassung der Liegenschaft hinausgeht und dadurch der gewerbliche Unternehmenscharakter in den Vordergrund tritt. Die bei einer Vermietung anfallende Verwaltungsarbeit und gegebenenfalls erforderliche Werbemaßnahmen führen für sich allein noch nicht zu einer gewerblichen Tätigkeit. Vielmehr müssen besondere Umstände hinzutreten, durch die eine über die bloße Nutzungs-überlassung hinausgehende Tätigkeit entsteht.
Darüber hinaus stellte das BFG klar, dass die Beurteilung, ob eine gewerbliche Tätigkeit vorliegt, anhand der Verhältnisse des jeweiligen Jahres zu erfolgen hat. Eine spätere Änderung der tatsächlichen Verhältnisse kann daher zu einer Änderung der Einkunftsart führen, dies ist jedoch für jeden Besteuerungszeitraum gesondert zu beurteilen.
Fazit
Das BFG kommt zu dem Ergebnis, dass die kurzfristige Vermietung der beiden Wohnungen noch als vermögensverwaltende Tätigkeit einzustufen war. Die daraus erzielten Einkünfte waren somit der Vermietung und Verpachtung zuzuordnen. Das Erkenntnis verdeutlicht, dass die kurzfristige Vermietung von Wohnungen über Online-Plattformen nicht allein aufgrund einiger Nebenleistungen als gewerbliche Tätigkeit einzustufen ist. Entscheidend sind vielmehr die konkreten Umstände des Einzelfalls, insbesondere Art und Umfang der Vermietung sowie das Ausmaß der über die bloße Nutzungsüberlassung hinausgehenden Leistungen.
ERHÖHTE SACHBEZUGS-BESTEUERUNG VON E-KFZ
Mit 01.01.2027 wird die steuerliche Begünstigung von Firmenfahrzeugen in Form von E-Autos eingeschränkt werden.
Zukünftig ist gemäß dem beschlossenen Budgetbegleitgesetz 2027-2028 auch für solche Elektro-Firmenautos, die privat genutzt werden können, beim Dienstnehmer steuerlich ein Sachbezug anzusetzen. Durch einen im Vergleich zum regulären Sachbezug reduzierten Sachbezugswert sollen die ökologischen Anreize jedoch erhalten bleiben, weshalb für das erste Jahr 2027 ein betraglich moderater Einstieg geplant ist.
Bisher sind Elektro-Firmenfahrzeuge mit der Möglichkeit zur Privatnutzung steuerlich besonders attraktiv, da für diese Fahrzeuge mit einem CO2-Ausstoß von null Gramm pro Kilometer ein Sachbezugswert von null anzusetzen ist. Für Arbeitnehmer fallen daher weder Lohnsteuer noch Sozialversicherungsbeiträge für die private Nutzung des Fahrzeugs an.
Steuerpflichtiger Sachbezug
Im Rahmen des Budgets 2027-2028 hat die Bundesregierung nun eine Anpassung beschlossen. Künftig soll auch für Elektro-Firmenautos ein steuerpflichtiger Sachbezug gelten, der wie folgt gestaffelt eingeführt wird:
Im Kalenderjahr 2027 ist ein Sachbezugswert von 0,375 % der Anschaffungskosten des Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal EUR 180,00 monatlich, anzusetzen.
Ab dem Kalenderjahr 2028 beträgt der Sachbezugswert 0,625 % der Anschaffungskosten des Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal EUR 300,00 monatlich.
Ist ein Sachbezug anzusetzen, fällt auch Umsatzsteuer an, sofern der Arbeitgeber für das überlassene Fahrzeug zum vollen oder teilweisen Vorsteuerabzug berechtigt war. Der angesetzte Sachbezugswert gilt dabei als Bruttobemessungsgrundlage für die Umsatzsteuer. Die Änderungen gelten ab Jänner 2027 und sind für sämtliche vom Arbeitgeber zur Privatnutzung überlassene Kfz mit einem CO2-Ausstoß von Null anzuwenden.
Fazit
Elektro-Firmenautos sollen zwar ab 2027 einen Teil ihrer bisherigen steuerlichen Vorteile verlieren, bleiben gegenüber Firmenautos mit einem Verbrennungsmotor jedoch weiterhin begünstigt. Der geplante Sachbezug fällt deutlich niedriger aus als jener für Fahrzeuge mit Verbrennungsmotor, der - abhängig vom CO2-Ausstoß - derzeit 1,5 % bzw 2 % der tatsächlichen Anschaffungskosten inklusive Umsatzsteuer und NoVA beträgt und mit maximal EUR 720,00 bzw EUR 960,0 pro Monat gedeckelt ist.
Die für die genannten Regelungen relevante Verordnung über die Bewertung bestimmter Sachbezüge (Sachbezugswerteverordnung) wurde bislang noch nicht entsprechend dieser Änderungen novelliert. Es bleibt somit abzuwarten, wie der genaue Verordnungstext lauten wird.
ÄNDERUNGEN BEI DER IMMOBILIENERTRAGSTEUER
Das Parlament hat das Budgetbegleitgesetz 2027–2028 beschlossen. In diesem Zuge wurde auch eine Erhöhung der Immobilienertragsteuer bei der Veräußerung von Altvermögen nach dem 31.12.2026 geregelt. Betroffen sind Immobilien, die zum 31.03.2012 nicht mehr steuerverfangen waren. Dabei handelt es sich um Grundstücke, die vor dem 31.03.2002 angeschafft wurden. Der Steuersatz von 30 % bleibt unverändert. Durch die Anpassung der pauschalen Anschaffungskosten kommt es jedoch zu einer höheren effektiven Steuerbelastung.
Bisher wurden bei Grundstücken des Altvermögens fiktiv 86 % des Veräußerungserlöses als Anschaffungskosten angesetzt. Daraus ergab sich eine effektive Steuerbelastung von 4,2 % des Veräußerungserlöses.
Für Grundstücksveräußerungen nach dem 31.12.2026 werden die pauschalen Anschaffungskosten von 86 % auf 80 % reduziert. Dadurch erhöht sich die effektive Steuerbelastung auf 6 %.
Bei der Veräußerung von Altvermögen, welches nach dem 31.12.1987 in Bauland umgewidmet wurde, sofern diese Umwidmung nach dem letzten entgeltlichen Erwerb erfolgt ist, wird der pauschale Ansatz der Anschaffungskosten von 40 % auf 30 % des Veräußerungserlöses gesenkt. Dadurch steigt die effektive Steuerbelastung von 18 % auf 21 %. Wurde ein Grundstück nach dem 31.12.2024 umgewidmet, ist darüber hinaus der bereits mit dem Budgetbegleitgesetz 2025 eingeführte Umwidmungszuschlag in Höhe von 30 % zu berücksichtigen. In diesen Fällen erhöht sich die effektive Steuerbelastung von bisher 23,4 % auf 27,3 %.
UNRICHTIGE UMSATZSTEUERVORANMELDUNGEN
Bei Übermittlung falscher Umsatzsteuervoranmeldungen (UVA) kann Abgabenhinterziehung selbst dann vorliegen, wenn später eine korrekte Umsatzsteuerjahreserklärung eingereicht wird.
Grundsätzlich müssen Unternehmer eine Umsatzsteuervoranmeldung beim Finanzamt einreichen, in der sie die für den Voranmeldungszeitraum zu entrichtende Umsatzsteuer oder den auf den Voranmeldungszeitraum entfallenden Überschuss selbst zu berechnen haben. Die Umsatzsteuer wird in diesem Fall zunächst nicht bescheidmäßig festgesetzt, sondern vom Unternehmer selbst berechnet und abgeführt. Eine Abgabenverkürzung ist bewirkt, wenn Abgabengutschriften zu Unrecht oder zu hoch geltend gemacht werden, etwa durch Abzug unrichtiger Vorsteuerbeträge.
Überhöhte Vorsteuern
Kürzlich hatte sich der Verwaltungsgerichtshof (VwGH) in einer Entscheidung mit dieser Problematik auseinandergesetzt. Ausgangspunkt des Verfahrens war eine Rechtsanwältin, die eine Umsatzsteuervoranmeldung einreichte, in der sie überhöhte Vorsteuern geltend machte. Das Finanzamt wies sie darauf hin, woraufhin sie bekanntgab, nicht in der Lage gewesen zu sein, eine richtige Umsatzsteuervoranmeldung einzureichen. Vielmehr würde die Richtigstellung mit der Umsatzsteuerjahreserklärung erfolgen. Daraufhin nahm die Finanzverwaltung eine Abgabenverkürzung an und leitete ein Finanzstrafverfahren ein.
Der VwGH hat dann später festgehalten, dass es nicht gegen eine Abgabenhinterziehung spricht, wenn zu Unrecht geltend gemachten Vorsteuern im Zuge der Umsatzsteuerjahreserklärung richtiggestellt werden sollten. Für eine Abgabenhinterziehung genügt bereits die vorübergehende Erlangung eines Steuervorteils. Kommt dem Steuergläubiger in dem Zeitpunkt, zu dem ihm die Steuer zusteht, nicht der richtige Betrag zu, liegt eine Abgabenverkürzung vor, auch wenn dies später eventuell wieder ausgeglichen wird.
Hinweis
Die Abgabe unrichtiger Umsatzsteuervoranmeldungen kann auch bei geringfügigen Fehlern finanzstrafrechtliche Konsequenzen mit sich ziehen.
MELDEPFLICHT HONORARE
Honorare und Vergütungen, die von Unternehmen und Vereinen an selbständig tätige Dritte für bestimmte Leistungen gezahlt werden, sind daraufhin zu prüfen, ob eine Meldung bis zum 28.02.2026 beim Finanzamt zu erfolgen hat.
1. MELDUNG VON HONORAREN AN FREIE DIENSTNEHMER, VORTRAGENDE UND ANDERE GEMÄSS § 109 A ESTG
Damit die Finanz kontrollieren kann, ob diejenigen, die ihre Steuer selbst abführen müssen, dies auch tatsächlich tun, wurden für bestimmte Personen Meldepflichteneingeführt (§ 109 a EStG).
Meldepflichtig sind Vergütungen für Leistungen als:
freier Dienstnehmer
Vortragender, Lehrender und Unterrichtender
Stiftungsvorstand
Aufsichts- und Verwaltungsrat
Bausparkassen- und Versicherungsvertreter
Kolporteur und Zeitungszusteller
Privatgeschäftsvermittler
Funktionär von Körperschaften öffentlichen Rechts
Meldepflicht besteht bei Honoraren von mehr als EUR 900,00 pro Jahr
Eine Meldepflicht besteht allerdings nur unter der Voraussetzung, dass die genannten Beschäftigten pro Jahr mehr als EUR 900,00 (inklusive allfälliger Reisekostenersätze ohne Umsatzsteuer) oder für einzelne Leistungen mehr als EUR 450,00 (inklusive allfälliger Reisekosten ohne Umsatzsteuer) erhalten haben.
Bestätigung an den Empfänger der Zahlung
Die Meldung muss in elektronischer Form bis 28. Februar (des Folgejahres) an das Finanzamt erfolgen. Mit der Meldung ist auch eine Bestätigung an den Empfänger der Zahlung auszustellen. Die Meldung muss folgende Angaben über den Beschäftigtenenthalten:
Höhe des Entgeltes und die darauf entfallende ausgewiesene Umsatzsteuer
Beispiel
Erhält ein Vortragender für einen Vortrag ein Honorar in Höhe von EUR 600,00, so ist dieses Entgelt an das Finanzamt zu melden. Verpflichtet sich der Vortragende in einem Jahr hingegen zu zwei Vorträgen, für die er jeweils EUR 425,00 als Entgelt vereinbart, ist dafür keine Meldung erforderlich.
2. MELDUNG VON BESTIMMTEN HONORAREN AN AUSLÄNDISCHE LEISTUNGSERBRINGER GEMÄSS § 109 B ESTG
Auch für Zahlungen ins Ausland, die für folgende Leistungen entrichtet wurden, besteht eine Meldepflicht:
Leistungen aus selbständigen Tätigkeiten (zB Leistungen eines Rechtsanwalts, Unternehmensberaters, Geschäftsführers), die im Inland erbracht werden
Vermittlungsleistungen, die von einem unbeschränkt Steuerpflichtigen erbracht werden oder sich auf das Inland beziehen (das heißt jedenfalls immer dann, wenn es um die Vermittlung inländischen Vermögens geht)
Kaufmännische oder technische Beratung im Inland (physische Anwesenheit erforderlich).
Keine Mitteilungspflicht entsteht,
wenn in einem Kalenderjahr die Zahlungen an ein und denselben Leistungserbringer ins Ausland den Betrag von EUR 100.000,00 nicht überschreiten,
wenn bei der Zahlung bereits ein Steuerabzug gemäß § 99 EStG zu erfolgen hat (somit im Fall einer beschränkten Steuerpflicht des Zahlungsempfängers),
bei Zahlungen an eine ausländische Körperschaft, wenn diese im Ausland einem Steuersatz von mindestens 13 % unterliegt (bis inklusive 2022: 15%; 2023; 14 %).
Die entsprechende Meldung an das zuständige Finanzamt mussgrundsätzlich elektronisch bis 28. Februar des Folgejahres erfolgen.
Für beide Arten der Meldung stehen Formulare über die Formulardatenbank des Finanzministeriums zur Verfügung.
NEUERUNGEN STEUERRECHT 2025 und 2026
Auch im Jahr 2025 wurden wieder zusätzliche Entlastungsmaßnahmen beschlossen, von denen die Wichtigsten hier im Überblick dargestellt werden. Die wesentlichen Änderungen und Maßnahmen seien in der Folge kurz zusammengefasst:
1. ENLASTUNGSMASSNAHMEN
1.1 Inflationsanpassungsverordnung 2026
Im Herbst 2022 beschloss das Parlament die Abschaffung der sogenannten „kalten Progression". Seitdem werden die einzelnen Steuertarifstufen jährlich automatisch zu zwei Dritteln an die Inflation angepasst. Das verbleibende Drittel muss ebenfalls für Entlastungsmaßnahmen eingesetzt werden. Die Progressionsstufen (mit Ausnahme der 55 %-Stufe), die negativsteuerfähigen Absetzbeträge (Verkehrs-, Pensionisten-, Unterhalts-, Alleinerzieher- und Alleinverdienerabsetzbetrag) sowie die SV-Rückerstattung und der SV-Bonus wurden für 2026 mit der Inflationsanpassungsverordnung 2026 automatisch um 2/3 des Inflationsvolumen angehoben. Die nach § 33a Abs 3 EStG ermittelte Inflationsrate beträgt 2,6 %, weshalb die betroffenen Beträge um 1,733 % angehoben wurden.
Anpassung der Tarifgrenzen
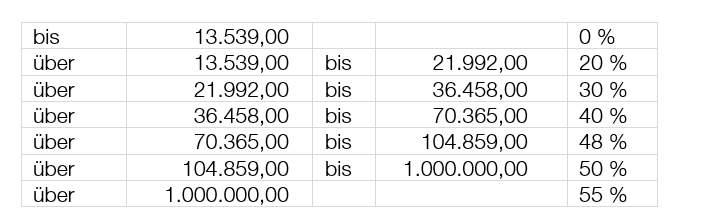
Im Überblick ergeben sich im Jahr 2026 folgende angepassten Beträge:
Einkommensteuertarif 2026
Anfang 2025 wurden folgende begünstigte Beträge und Grenzen beschlossen:
Mobilität und Reisen
Kilometergeld
Seit dem Jahr 2025 beträgt das Kilometergeld für Pkw EUR 0,50. Darüber hinaus wird der Betrag für die Mitbeförderung von Personen auf EUR 0,15 erhöht. Die jährliche Obergrenze von 30.000 Kilometer für die Geltendmachung von Kilometergeldern bleibt weiterhin bestehen.
Tages- und Nächtigungsgelder
Die Sätze für steuerfreie Reisekostenvergütungen wurden ebenfalls angepasst. Für Reisen seit 2025 wird das Taggeld auf EUR 30,00 und das Nächtigungsgeld auf EUR 17,00 erhöht.
Kleinunternehmergrenze
Seit 2025 beträgt die umsatzsteuerliche Kleinunternehmergrenze EUR 55.000,00 (Bruttogrenze). Diese Änderung gilt auch im Zusammenhang mit der Einkommensteuer für die Kleinstunternehmerpauschalierung (vgl auch eccontis informiert 37/2024 vom 11.10.2024).
Zusätzlich ist zu beachten, dass sich durch die Erhöhung der Kleinunternehmergrenze die Umsatzschwelle für die Abgabe von Umsatzsteuererklärungen (UVA, USt-Jahreserklärung) für Kleinunternehmer seit 2025 ebenfalls auf EUR 55.000,00 erhöht hat.
2. WEITERE MASSNAHMEN
2.1 Neuerungen Investitionsfreibetrag
Ein vom Nationalrat beschlossener Initiativantrag sieht vor, Investitionen und Anschaffungen zwischen dem 01.11.2025 und dem 31.12. 2026 stärker zu begünstigen. Ziel ist es, den Investitionsfreibetrag (IFB) befristet zu erhöhen und Unternehmen dadurch einen spürbar größeren steuerlichen Vorteil zu verschaffen.
Für herkömmliche Investitionen wird der IFB im genannten Zeitraum auf 20% angehoben werden.
Für Investitionen im Bereich der Ökologisierung wird der IFB im genannten Zeitraum 22% betragen.
Entscheidend ist nicht, wann die Anschaffung oder Herstellung beginnt oder endet. Maßgeblich ist allein, dass die Investition zwischen dem 01.11.2025 und dem 31.12.2026 aktiviert wird und dies entsprechend nachweisbar ist.
Für Aktivierung und steuerliche Berücksichtigung gelten folgende Zeitpunkte:
Bei Anschaffungen: der Zeitpunkt der Erlangung des wirtschaftlichen Eigentums.
Bei Herstellungsfällen: der Zeitpunkt der Fertigstellung.
Bereits aktivierte Teilbeträge können – soweit sie in das jeweilige Wirtschaftsjahr fallen – für den IFB berücksichtigt werden.
Der Initiativantrag wurde am 15.10.2025 im Nationalrat mit einem Abänderungsantrag des EStG beschlossen.
2.2 Änderungen in Grunderwerbsteuer
Ab 01.07.2025 sind folgende wesentliche Änderungen zu beachten: Neue 75 % Grenze für Gesellschafterwechsel & Anteilsvereinigung (vormals 95 %)
Die für die Tatbestandserfüllung eines GrESt-pflichtigen Anteilserwerbs bzw einer Anteilsvereinigung relevante Anteilsgrenze wurde von 95 % auf 75 % herabgesenkt.
Die Kriterien zur Erfüllung der GrESt-pflichtigen Tatbestände ist nun für Personen- und Kapitalgesellschaften einheitlich in einem Absatz (§ 1 Abs 3 GrEStG) geregelt. Neu hinzugekommen ist zudem der Vermerk, dass die Regelungen auch für Genossenschaften gelten.
Werden Anteile an einer grundstückbesitzenden Personen- oder Kapitalgesellschaft (oder Genossenschaft) übertragen, fällt GrESt an, wenn:
Aufgrund eines Rechtsgeschäftes innerhalb von sieben Jahren (zuvor 5 Jahre) mindestens 75 % der Anteile unmittelbar auf neue Gesellschafter übergehen
durch Übertragung unmittelbar oder mittelbar gehaltener Anteile mindestens 75 % aller Anteile in der Hand eines Erwerbers oder einer Erwerbergruppe vereinigt werden
ein neuer Gesellschafter als Erwerber unmittelbar oder mittelbar mindestens 75 % aller Anteile erwirbt oder durch den Erwerb eine neue Erwerbergruppe begründet wird
Ob durch eine Anteilsübertragung ein GrESt-pflichtiger Tatbestand erfüllt wird, ist für jedes Grundstück gesondert zu prüfen.
Ausnahmen bestehen für an der Börse gehandelte Unternehmen (nur betreffend Gesellschafterwechsel) sowie für bestimmte Vorgänge in Verbindung mit Umgründungen (nur betreffend Anteilsvereinigungen).
2.3 Immobilienertragsteuer/Umwidmungszuschlag
Bei Grundstücksveräußerungen ab dem 01.07.2025 ist ein neu eingeführter „Umwidmungszuschlag“ zu berücksichtigen.
Der Zuschlag ist sowohl bei privaten als auch betrieblichen Grundstücksveräußerungen anzuwenden und unabhängig davon, ob Neu- oder Altvermögen vorliegt. Weiters umfasst die neue Regelung sämtliche Rechtsformen inkl GmbHs.
Vom Zuschlag betroffen sind Veräußerungen von Grundstücken, die nach dem 31.12.2024 umgewidmet werden. Relevant sind jedoch nur jene Umwidmungen, die erstmalig eine Bebauung ermöglichen (in der Regel Umwidmungen von Grünland in Bauland).
Trifft dies zu, sind die Einkünfte aus der Veräußerung des Grund & Bodens um einen Zuschlag von 30% zu erhöhen (Umwidmungszuschlag).
Obergrenze für den Zuschlag ist der Veräußerungserlös. Die Summe aus positivem Veräußerungsgewinn und Zuschlag darf den Veräußerungserlös nicht überschreiten.
2.4 Erhöhung Basispauschalierung
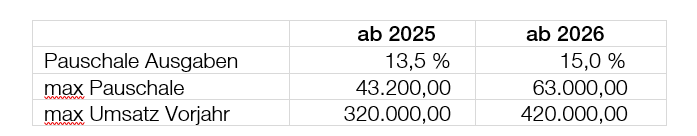
Bei Einkünften aus einer selbständigen Tätigkeit oder aus einem Gewerbebetrieb kann im Zuge der Einnahmen-Ausgaben-Rechnung statt der tatsächlichen Ausgaben ein Pauschale angesetzt werden.
Dieser pauschale Durchschnittssatz wird ab dem Jahr 2025 schrittweise wie folgt erhöht:
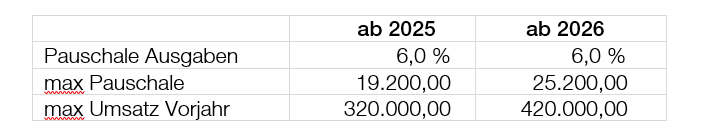
Auch der für bestimmte Tätigkeiten (zB Geschäftsführer, selbständige Einkünfte als Vortragender, Schriftsteller, Unterrichtender etc) geringere Pauschalbetrag wird wie folgt erhöht:
Details zur Basispauschalierung unter: www.usp.gv.at
2.5 Erhöhung Vorsteuerpauschalierung
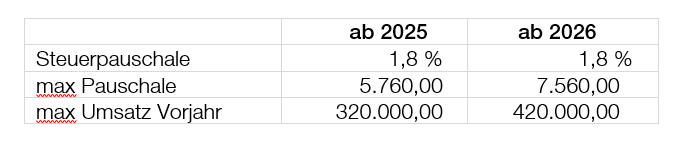
Für Veranlagungszeiträume ab 2025 erhöht sich das max Vorsteuerpauschale in folgenden Schritten:
2.6 Photovoltaik-Anlagen
Mit 01.04.2025 endet die bisherige Umsatzsteuerbefreiung für die Lieferung, den innergemeinschaftlichen Erwerb, die Einfuhr sowie die Installation von Photovoltaikmodulen. Für Verträge, die vor dem 07.03.2025 geschlossen wurden, bleibt der Steuersatz bis zum 31.12.2025 weiterhin bei 0 %. Danach unterliegen auch diese Vorgänge wieder dem regulären Umsatzsteuersatz.
2.7 Leistungsort von Streamingdienstleistungen
Seit dem 01.01.2025 wird der Leistungsort für Streamingleistungen, die nicht unter § 3a Abs 11 lit a UStG fallen, explizit gesetzlich festgelegt. Dieser orientiert sich am Wohnsitz oder gewöhnlichen Aufenthaltsort der Empfänger, ähnlich den Regelungen für elektronisch erbrachte Dienstleistungen.
2.8 Ende des Klimabonus
Der Klimabonus wird letztmalig für das Jahr 2024 ausbezahlt. Ansprüche auf noch nicht ausbezahlte Klimaboni der Jahre 2022 bis 2024 können noch bis Dezember 2027 geltend gemacht werden. Weitere Informationen dazu finden Sie unter: https://www.klimabonus.gv.at/
NEUERUNGEN PERSONALVERRECHNUNG 2026 - TEIL 2
Das Jahr 2026 bringt eine Vielzahl an Änderungen im Arbeitsrecht und für die Personalverrechnung mit sich. Nachstehend geben wir einen Überblick über die wichtigsten Neuerungen.
Hitzeschutzverordnung
Mit 01.01.2026 ist die neue Hitzeschutzverordnung in Kraft getreten, die den Schutz von Arbeitnehmer/innen vor den Gefahren durch Hitze und natürliche UV-Strahlung bei Tätigkeiten im Freien regelt.
Die wichtigsten Eckpunkte der Hitzeschutzverordnung:
Die Verordnung gilt für Arbeiten im Freien in Arbeitsstätten, auf Baustellen und auswärtigen Arbeitsstellen, ausge-nommen Arbeiten von kurzer Dauer.
Arbeitgeber müssen die Gefahren durch Hitze und UV-Strahlung evaluieren und darauf basierend geeignete Maßnahmen zum Schutz festlegen (Verlagerung der Arbeitszeit, Beschattung, Tätigkeitswechsel, kühlende, Kopfschutz, etc). Dabei gilt für persönliche Schutzausrüstung der Vorrang von Kopfschutz mit UV-Schutzfunktion und UV-Schutzkleidung vor Hautschutz (Sonnenschutzcreme).
Die Pflicht zur konkreten Umsetzung der Maßnahmen gegen Hitze und UV-Strahlung wird jeweils dann ausge-löst, wenn die GeoSphere Austria eine Hitzewarnung mindestens der Stufe 2 (Vorsicht, gelb) ausweist.
Die vorgesehene Pflicht der Arbeitgeber/innen, für eine ausreichende Kühlung von Krankabinen zu sorgen (Kühlgerät), ist erst ab 01.06.2027 anwendbar.
Die Verordnung regelt Informations- und Unterweisungspflichten über Risiken, Schutzmaßnahmen und Hitzewarnungen und sieht Strafbestimmungen für Verstöße vor.
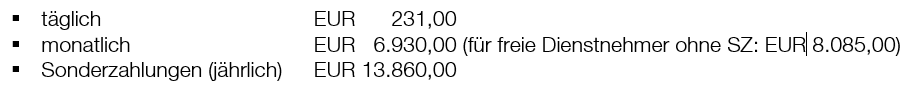
Höchstbeitragsgrundlage
Höchstbeitragsgrundlage im Jahr 2026:
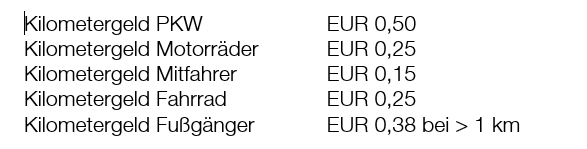
Kilometergeld
Die folgende Auflistung zeigt die abgabenfreien Maximalbeträge per 01.01.2026:
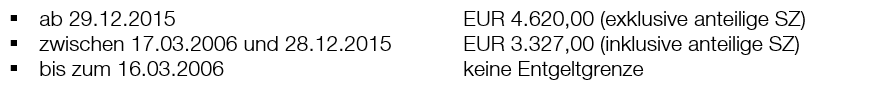
Konkurrenzklausel Engteltgrenze
Für die Anwendbarkeit einer Konkurrenzklausel bei Beendigung des Dienstverhältnisses gelten im Jahr 2026 folgende Monatsentgeltgrenzen:
Konkurrenzklausel-Vereinbarung abgeschlossen
Korridorpension
Das Mindestalter für eine Korridorpension wird ab 01.01.2026 schrittweise von 62 auf 63 Jahre angehoben. Außer-dem erfolgt eine stufenweise Erhöhung der für die Korridorpension erforderlichen Anzahl an Pensionsversicherungsmonaten von 480 (entspricht 40 Jahren) auf 504 (entspricht 42 Jahren), jeweils abhängig vom Geburtsdatum.
Kündigungsfristen für Arbeiter/innen
Die gesetzlichen Kündigungsfristen und -termine bei Arbeiter/innen werden laut einer ABGB-Novelle rückwirkend ab 01.07.2025 wie folgt abgeändert:
Zwar gilt unverändert wie bisher eine Frist von sechs Wochen und deren dienstjahresabhängige Erhöhung auf bis zu fünf Monate (Kündigungstermin ist ebenfalls unverändert das Quartalsende, wobei auch der 15. und/oder Letzte des Kalendermonats vereinbart werden kann).
Neu ist hingegen, dass die gesetzliche Ermächtigung der Kollektivvertragspartner, für überwiegende Saisonbranchen die Kündigungsfristen abweichend zu regeln, rückwirkend per 01.07.2025 aus dem Gesetz gestrichen wird.
Durch eine Ausnahmebestimmung wird aber sichergestellt, dass jene kollektivvertraglichen Sonderregelungen, die bisher explizit auf das „Saisonprivileg“ gestützt waren, aufrecht bleiben: Abweichende kollektivvertragliche Kündigungsregelungen behalten ihre Gültigkeit, wenn sie im Zeitraum zwischen dem 01.01.2018 und dem 30.06.2025 kundgemacht wurden.
Es gilt jedoch jedenfalls eine Mindestkündigungsfrist von einer Woche, also auch dann, wenn ein „versteinerter“ KV eine kürzere Frist enthält.
Aufzählung der „versteinerten“ Kollektivverträge
In den Erläuterungen zur Gesetzesnovelle sind 29 Kollektivverträge aufgezählt, die die Voraussetzung für die Weitergeltung von abweichenden Kündigungsregelungen erfüllen.
Lohnsteuertabelle für 2026
Mit Wirkung ab 01.01.2026 gibt es wieder neue Lohnsteuertabellen, da die Grenzbeträge für die Tarifstufen sowie einige Steuerabsetzbeträge valorisiert werden.
Lohnzettel L 16
Die L16-Version für das Kalenderjahr 2026 wird gegenüber jener für 2025 um zahlreiche neue Felder erweitert:
Folgende in den Bruttobezügen (KZ 210) enthaltene Positionen sind betraglich einzeln aufzugliedern: Sachbezüge Kfz, Sachbezüge Wohnraum, sonstige Sachbezüge.
In den steuerfreien Bezügen (KZ 215) enthaltene Bezüge gemäß § 68 Abs 1 EStG und gemäß § 68 Abs 2 EStG sind betraglich jeweils gesondert anzuführen.
In der Kolonne „Übrige Abzüge“ sind jeweils gesondert die Betragswerte der folgenden steuerfreien Leistungen anzugeben: Beiträge zur Zukunftssicherung, Mitarbeiterkapitalbeteiligung, Mitarbeiterbeteiligungsstiftung, Zuschüsse zu Carsharing Essensgutscheine, Mitarbeiterrabatte.
Bezüglich Sachbezug Kfz sind folgende für die Sachbezugsberechnung angewendete Parameter anzugeben: Ankreuzen des Prozentsatzes 0 %, 1,5 %, 2 % oder bei Poolfahrzeugen der Durchschnittsprozentsatz; Anschaffungskosten Kfz zum 31.12.
Eine separate Angabe von „Kostenersatz Aufladen E-Kfz“ und „Anschaffung einer Ladeeinrichtung“ (hierfür gab es bisher ein gemeinsames Feld).
Mitarbeiterprämien
Ob es im Jahr 2026 wieder die Möglichkeit einer steuerfreien Mitarbeiterprämie geben wird, bleibt abzuwarten.
Mitarbeiterrabatte
Der Verwaltungsgerichtshof hat entschieden, dass die abgabenrechtlichen Begünstigungen der Mitarbeiterrabatte nicht auf „aktive“ Arbeitnehmer/innen beschränkt sind, sondern auch für ehemalige Arbeitnehmer/innen (zB Firmenpensionist/innen) angewendet werden dürfen.
Pendlereuro
Der zusätzlich zu einem Pendlerpauschale zustehende Pendlereuro wird für Zeiträume ab 01.01.2026 von EUR 2,00 auf EUR 6,00 jährlich (pro Kilometer der einfachen Fahrtstrecke Wohnung – Arbeitsstätte) erhöht.
Pensionsabfindung
Der Grenzbetrag für die begünstigte Besteuerung von Pensionsabfindungen (Hälftesteuersatz) erhöht sich ab 01.01.2026 von EUR 15.900,00 auf EUR 16.500,00.
Pflegeberufe
Ab 01.01.2026 werden Pflegeberufe (Pflegeassistenz, Pflegefachassistenz, gehobener Dienst für Gesundheits- und Krankenpflege) unabhängig von einem besonderen Behandlungs- oder Pflegebedarf als Schwerarbeit. Bei Pflegetätigkeit im Schichtdienst zählt als Schwerarbeitsmonat jeder Kalendermonat, in dem zumindest 12 Arbeitstage liegen (abweichend vom allgemeinen Grundsatz, dass 15 Arbeitstage erforderlich sind).
Sportlerentschädigung
Mit Wirkung ab 01.01.2026 wird es möglich sein, innerhalb desselben Kalenderjahres (nicht aber im selben Kalendermonat) sowohl die Freiwilligenpauschale für ehrenamtliche Tätigkeiten als auch eine pauschale Sportleraufwandsentschädigung abgabenfrei in Ansatz zu bringen. Eine Freiwilligenpauschale (unabhängig davon, ob es sich um eine kleine oder große Freiwilligenpauschale handelt) wird daher ab 01.01.2026 nur für jene Kalendermonate ausgeschlossen, in denen eine Sportleraufwandsentschädigung bezogen wird. Dementsprechend ist der Jahresbetrag der Freiwilligenpauschale für Monate mit Sportleraufwandsentschädigung aliquot zu kürzen.
Teilpension
Ab 01.01.2026 können Versicherte, die die Voraussetzungen für eine reguläre Alterspension, eine Langzeitversichertenpension, eine Korridorpension oder eine Schwerarbeitspension erfüllen, neben einer (weiterlaufenden) Teilzeitbeschäftigung die jeweilige Pension als „Teilpension“ beziehen. Es handelt sich somit um eine Kombination aus einer (arbeitszeitreduzierten) unselbständigen Erwerbstätigkeit und dem Bezug eines Teils der Pension beim Pensionsversicherungsträger.
Das Pensionskonto wird dabei im prozentuellen Ausmaß der Inanspruchnahme der Teilpension geschlossen. Der restliche Teil des Pensionskontos wächst hingegen durch die im Teilzeitdienstverhältnis einbezahlten Pensionsversicherungsbeiträge weiter und bewirkt eine entsprechende Erhöhung der späteren „Vollpension“.
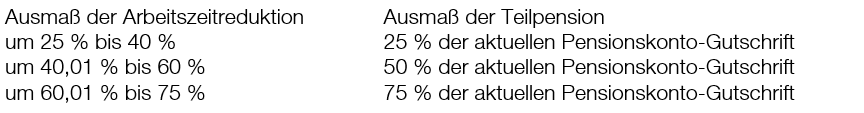
Voraussetzung für die Beantragung einer Teilpension ist, dass zwischen Arbeitnehmer/in und Arbeitgeber/in eine Vereinbarung abgeschlossen wird (es besteht kein Rechtsanspruch), die eine Reduktion der vorherigen Normalarbeitszeit um mindestens 25 % und höchstens um 75 % vorsieht. Als Ausgangsbasis für die Reduktion gilt die in den letzten 12 Monaten vor dem Stichtag überwiegend ausgeübte Normalarbeitszeit. Aus dem jeweils vereinbarten Ausmaß der Arbeitszeitreduktion ergibt sich das Ausmaß der Teilpension:
Eine Teilpensionsteilzeit ist daher über weite Strecken wie eine „normale“ Teilzeit zu behandeln (daher gebührt zB eine Urlaubsersatzleistung nur auf Basis des Teilzeitentgelts). Besondere Schutzbestimmungen gibt es jedoch für die Abfertigung Alt, diese ist auf Basis der früheren Normalarbeitszeit zu berechnen.
Trinkgeldpauschalierung - beitragspflichtig
Die gesetzlichen Rahmenbedingungen für Trinkgelder werden mit Wirkung ab 01.01.2026 in mehrfacher Hinsicht angepasst:
Keine SV-Pflicht für Trinkgelder, die über den festgelegten Pauschalbeträgen liegen: Es wird gesetzlich klargestellt, dass für Zeiträume ab 01.01.2026 die festgelegten Pauschalbeträge für die SV-Pflicht als Maximalbeträge gelten. Somit können die tatsächlich vereinnahmten Trinkgelder nur herangezogen werden können, wenn sie geringer ausfallen als der festgesetzte Pauschalbetrag.
„Amnestie für die Vergangenheit“: Für Zeiträume vor dem 01.01.2026 verjährt das Recht des Sozialversicherungsträgers, Beiträge für „pauschalübersteigende“ Trinkgelder festzulegen, mit 01.01.2026. Voraussetzung dafür ist allerdings, dass der Versicherungsträger bis 30.09.2026 neue Trinkgeldpauschalen (auf Basis der neuen Rechtslage) verlautbart.
Informations- und Auskunftspflichten des Betriebes: Eine in derselben Gesetzesnovelle enthaltene Änderung im AVRAG sieht neue Informationspflichten des Betriebes ab 01.01.2026 vor: Alle Arbeitnehmer/innen, die an einem Trinkgeld-Verteilsystem beteiligt sind, müssen am Beginn des Dienstverhältnisses über den Aufteilungsschlüssel informiert werden (bei bereits bestehenden Dienstverhältnissen muss die Information bis spätestens 28.02.2026 erfolgen).
Trinkgeldpauschalen im Hotel- und Gastgewerbe
Im Hotel- und Gastgewerbe werden von der Österreichischen Gesundheitskasse auf Basis einer Sozialpartnereinigung ab 01.01.2026 bundesweit einheitliche SV-pflichtige Trinkgeldpauschalsätze festgelegt. Die Trinkgeldpauschalen gelten für Arbeitnehmer/innen (einschließlich Lehrlinge und Pflichtpraktikannt/innen), die in Mitgliedsbetrieben der Wirtschaftskammer-Fachverbände Hotellerie oder Gastronomie beschäftigt sind. Bei Mischbetrieben kommt es darauf an, ob das jeweilige Dienstverhältnis dem Hotel- und Gastgewerbe-Kollektivvertrag unterliegt.
Neben freiwilligen Trinkgeldern von dritter Seite sind auch Trinkgelder umfasst, die über ein Verteilsystem („Tronc-System“) im Betrieb aufgeteilt werden.
Von der Trinkgeldpauschalregelung sind ausgenommen:
Arbeitnehmer/innen in der Systemgastronomie,
Arbeitnehmer/innen in Schüler-, Lehrlings-, Studenten- und Seniorenwohnheimen,
Backoffice-Mitarbeiter/innen (zB Buchhalter/innen, Personalverrechner/innen) und Haustechniker/innen, sofern sie nachweislich kein Trinkgeld erhalten (zB dienstvertragliches Trinkgeldannahmeverbot, Erklärung über den Nichterhalt von Trinkgeldern oä).
Arbeitnehmer/innen, bei denen die tatsächlich erhaltenen Trinkgelder im Beitragszeitraum nachweislich unter 50 % des jeweiligen Trinkgeldpauschalbetrages liegen (diesfalls sind anstelle der Trinkgeldpauschale die tatsächlichen Trinkgelder maßgeblich).
Für Teilzeitbeschäftigte und für fallweise Beschäftigte ist der aliquote Teilbetrag der Trinkgeldpauschale anzusetzen.
Trinkgeldpauschalen sind auch für Abwesenheitszeiten (zB Krankenstand, Urlaub, Berufsschule) anzusetzen, die am Stück einen Monat nicht übersteigen; die Trinkgeldpauschale entfällt daher erst bei durchgehender Abwesenheit von mehr als einem Monat (also ab dem zweiten Monat).
Überstundenzuschläge gemäß § 68 EStG
Gesetzliche Regelung für 2026
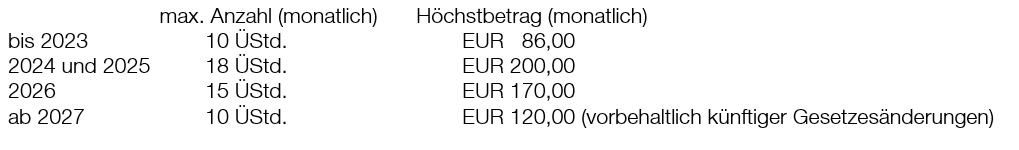
Die für 2024 und 2025 geltende Sonderregelung im Bereich des § 68 Abs 2 EStG (Steuerfreiheit für bis zu 18 Überstundenzuschläge und maximal bis zu EUR 200,00 monatlich) läuft mit Jahresende aus. Ein im Nationalrat eingebrachter Initiativantrag der Regierungsparteien sieht für das Kalenderjahr 2026 wieder eine Sonderregelung vor (befristet bis 31.12.2026): Steuerfreie Überstundenzuschläge sollen monatlich für bis zu 15 Überstunden und bis maximal EUR 170,00 möglich sein.
Überblick über die steuerfreien Höchstgrenzen in Vergangenheit, Gegenwart und Zukunft:
Verschärfungen der behördlichen Vollzugspraxis zu § 68 EStG
Durch geänderte Rechtsauslegungen seitens der Abgabenbehörden kommt es aktuell vermehrt zu Diskussionen bei Lohnabgabenprüfungen in Bezug auf die nachfolgenden Aspekte.
Arbeitszeitdurchrechnung oder Gleitzeit mit mehrmonatiger Periode Am Zeitkonto bestehende Plusstunden sind während der laufenden Periode noch keine Überstunden. Die Steuerbegünstigung kann daher nur für jene Kalendermonate angewendet werden, in denen die Durchrechnungs- bzw Gleitzeitperiode. Auch im Falle einer Überstundenpauschale ist es nicht zulässig, die erst am Periodenende entstehenden Überstunden schon vorab Monat für Monat steuerbegünstigt abzurechnen.
All-in ohne Arbeitszeitdurchrechnung bzw. Gleitzeit Das „Herausschälen“ von steuerfreien Überstundenzuschlägen aus einem All-in-Bezug wird laut neuer Ansicht des BMF nur mehr dann anerkannt, wenn im Jahresschnitt entweder die monatliche Höchstanzahl der für § 68 Abs 2 EStG relevanten Überstunden (2025: 18, 2026: 15) oder der monatliche Höchstbetrag (2025: EUR 200,00, 2026: EUR 170,00) erreicht wird.
All-in kombiniert mit mehrmonatiger Arbeitszeitdurchrechnung oder Gleitzeit Diese Kombination führt nach neuer Ansicht des BMF dazu, dass das „Herausschälen“ von steuerfreien Überstundenzuschlägen überhaupt komplett unzulässig ist. Begründet wird dies ua damit, dass während der laufenden Durchrechnungs- bzw Gleitzeitperiode überhaupt keine (durchschnittlichen) Überstunden anfallen.
Verschärfte Anforderungen an die Arbeitszeitaufzeichnungen Bezugnehmend auf die Entscheidung VwGH 29.07.2025, Ra 2024/15/0050) verlangen GPLB-Prüfer/innen für die Steuerfreiheit von Überstundenzuschlägen immer häufiger perfekt aufbereitete Arbeitszeitaufzeichnungen, in denen die konkrete tages- und uhrzeitmäßige Lage der begünstigten Überstunden sowie deren ausdrückliche Kennzeichnung einwandfrei ersichtlich sind (und damit kein „Nachrechenaufwand“ für den/die Prüfer/in verbunden ist).
Beachte: Zwar gibt es zu den angeführten Problemfeldern (bisher) noch keine offiziellen amtlichen Stellungnahmen oder Richtlinien, die massiv verschärfte Vollzugspraxis macht die genannten Bereiche für die Unternehmen und deren Arbeitnehmer/innen allerdings zunehmend zu einer „steuerlichen Hochrisikozone“. Letztlich muss daher jedes Unternehmen die Entscheidung treffen, ob es in den vorstehend genannten Konstellationen das Risiko künftiger Steuernachzahlungen in Kauf nehmen oder lieber „im vorauseilenden Gehorsam“ auf steuerpflichtige Abrechnung umstellen möchte.
Verzugszinsen in der SV
Ab 01.0.2026 sinkt der Zinssatz für Verzugszinsen bei rückständigen SV-Beiträgen von bisher 7,03 % auf 5,53 %.
Wohnbauförderungsbeitrag für Wien – Erhöhung ab 2026
Seit dem Jahr 2018 ist im Wohnbauförderungsbeitragsgesetz die Möglichkeit vorgesehen, dass jedes Bundesland die Höhe des Wohnbauförderungsbeitrages eigenständig festlegen kann. Bisher haben die Bundesländer davon keinen Gebrauch gemacht.
Der Wohnbauförderungsbeitrag wird in Wien für die Betriebe und die Beschäftigten jeweils von 0,5 % auf 0,75 % erhöht (gesamt also von 1 % auf 1,5 %). Die Regelung gilt für vollversicherte Angestellte und Arbeiter/innen, die bei der Landesstelle Wien der ÖGK versichert sind bzw deren SV-rechtlicher Beschäftigungsort in Wien liegt.
Zinsersparnis (Vorschuss bzw Arbeitgeberdarlehen)
Für Darlehen bzw Vorschüsse, bei denen ein variabler Zinssatz vereinbart ist, gilt laut Festlegung des BMF im Jahr 2026 ein Prozentsatz von 3,0 % (in den Jahren 2024 und 2025 betrug der Zinssatz jeweils 4,5 %).
Ergänzender Hinweis: Für zinsfreie oder fixverzinste Darlehen bzw Vorschüsse gilt hingegen seit 01.01.2024 der von der Österreichischen Nationalbank für den Monat der Darlehens- bzw Vorschussvereinbarung erstmalig veröffentlichte Privatwohnbau-Zinssatz (bei über zehnjähriger Zinsbindung) minus 1/10-Abschlag.
Zuverdienst bei Pensionsbezieher/innen
Die gesetzlich für die Jahre 2024 und 2025 befristete Begünstigung für Regelpensionsbezieher/innen, die neben der Pension vollversichert arbeiten (Entfall der DN-Pensionsversicherungsbeiträge bis zur doppelten Geringfügigkeitsgrenze), wurde nicht verlängert und ist daher mit 31.12.2025 ausgelaufen.