eccontis INFORMIERT

Auf dieser Seite finden Sie aktuelle Entwicklungen, Gesetzesänderungen und praktische Tipps rund um das Thema Steuern. Unser Ziel ist es, Ihnen relevante Informationen verständlich und kompakt bereitzustellen, damit Sie bestens vorbereitet sind.

KURZFRISTIGE TOURISTISCHE VERMIETUNG

Die Abgrenzung zwischen Einkünften aus Gewerbebetrieb und Einkünften aus Vermietung und Verpachtung ist bei der kurzfristigen Vermietung oftmals nicht eindeutig.‍

‍

In einem aktuellen Erkenntnis hatte das Bundesfinanzgericht (BFG) zu beurteilen, ob die Einkünfte aus der kurzfristigen Vermietung von zwei Wohnungen an Touristen über Online-Plattformen bereits als gewerbliche Einkünfte einzustufen sind.

‍

Sachverhalt

Im Jahr 2019 wurden zwei Wohnungen mit insgesamt sechs Betten angemietet und kurzfristig an Touristen über Online-Plattformen weitervermietet. Dabei wurden neben der Überlassung der Wohnungen auch verschiedene Nebenleistungen erbracht. Dazu zählten insbesondere die Endreinigung, das Waschen der Wäsche, die Betreuung der Gäste bei Gebrechen sowie die Bereitstellung von Informationen für Touristen. Die Wohnungen waren vollständig eingerichtet. Frühstück oder sonstige Verpflegungsleistungen wurden nicht angeboten. Mit Beginn der Corona-Epidemie im März 2020 wurde die Vermietungstätigkeit eingestellt. Im gegenständlichen Fall war fraglich, ob die Tätigkeit im Jahr 2019 bzw bis März 2020 als Vermögensverwaltung oder bereits als gewerbliche Tätigkeit anzusehen war.

‍

Hintergrund

Der Grund dafür, dass Mieteinnahmen vom Vermieter als Einkünfte aus Gewerbebetrieb erklärt werden, sind oft unterschiedliche, steuerliche Ansätze: so kann bei Einkünften aus Gewerbebetrieb zB der Gewinnfreibetrag geltend gemacht werden oder sind unter Umständen höhere Abschreibungssätze bzw andere Betriebsausgaben steuerlich absetzbar.

‍

Entscheidung des BFG

Das BFG stellte klar, dass die Vermietung einer Liegenschaft grundsätzlich der Vermögensverwaltung zuzuordnen ist. Eine gewerbliche Tätigkeit liegt erst dann vor, wenn die Tätigkeit nach Art und Umfang jenes Ausmaß überschreitet, das üblicherweise mit der Verwaltung eigenen Vermögens verbunden ist. Maßgeblich für die Abgrenzung ist insbesondere, inwieweit die Tätigkeit über die bloße Überlassung der Liegenschaft hinausgeht und dadurch der gewerbliche Unternehmenscharakter in den Vordergrund tritt. Die bei einer Vermietung anfallende Verwaltungsarbeit und gegebenenfalls erforderliche Werbemaßnahmen führen für sich allein noch nicht zu einer gewerblichen Tätigkeit. Vielmehr müssen besondere Umstände hinzutreten, durch die eine über die bloße Nutzungs-überlassung hinausgehende Tätigkeit entsteht.

‍

Darüber hinaus stellte das BFG klar, dass die Beurteilung, ob eine gewerbliche Tätigkeit vorliegt, anhand der Verhältnisse des jeweiligen Jahres zu erfolgen hat. Eine spätere Änderung der tatsächlichen Verhältnisse kann daher zu einer Änderung der Einkunftsart führen, dies ist jedoch für jeden Besteuerungszeitraum gesondert zu beurteilen.

‍

Fazit

Das BFG kommt zu dem Ergebnis, dass die kurzfristige Vermietung der beiden Wohnungen noch als vermögensverwaltende Tätigkeit einzustufen war. Die daraus erzielten Einkünfte waren somit der Vermietung und Verpachtung zuzuordnen. Das Erkenntnis verdeutlicht, dass die kurzfristige Vermietung von Wohnungen über Online-Plattformen nicht allein aufgrund einiger Nebenleistungen als gewerbliche Tätigkeit einzustufen ist. Entscheidend sind vielmehr die konkreten Umstände des Einzelfalls, insbesondere Art und Umfang der Vermietung sowie das Ausmaß der über die bloße Nutzungsüberlassung hinausgehenden Leistungen.

ERHÖHTE SACHBEZUGS-BESTEUERUNG VON E-KFZ

Mit 01.01.2027 wird die steuerliche Begünstigung von Firmenfahrzeugen in Form von E-Autos eingeschränkt werden.

‍

‍Zukünftig ist gemäß dem beschlossenen Budgetbegleitgesetz 2027-2028 auch für solche Elektro-Firmenautos, die privat genutzt werden können, beim Dienstnehmer steuerlich ein Sachbezug anzusetzen. Durch einen im Vergleich zum regulären Sachbezug reduzierten Sachbezugswert sollen die ökologischen Anreize jedoch erhalten bleiben, weshalb für das erste Jahr 2027 ein betraglich moderater Einstieg geplant ist.

‍

Bisher sind Elektro-Firmenfahrzeuge mit der Möglichkeit zur Privatnutzung steuerlich besonders attraktiv, da für diese Fahrzeuge mit einem CO2-Ausstoß von null Gramm pro Kilometer ein Sachbezugswert von null anzusetzen ist. Für Arbeitnehmer fallen daher weder Lohnsteuer noch Sozialversicherungsbeiträge für die private Nutzung des Fahrzeugs an.

‍

Steuerpflichtiger Sachbezug

Im Rahmen des Budgets 2027-2028 hat die Bundesregierung nun eine Anpassung beschlossen. Künftig soll auch für Elektro-Firmenautos ein steuerpflichtiger Sachbezug gelten, der wie folgt gestaffelt eingeführt wird:

  • Im Kalenderjahr 2027 ist ein Sachbezugswert von 0,375 % der Anschaffungskosten des Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal EUR 180,00 monatlich, anzusetzen.
  • Ab dem Kalenderjahr 2028 beträgt der Sachbezugswert 0,625 % der Anschaffungskosten des Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal EUR 300,00 monatlich.

‍

Ist ein Sachbezug anzusetzen, fällt auch Umsatzsteuer an, sofern der Arbeitgeber für das überlassene Fahrzeug zum vollen oder teilweisen Vorsteuerabzug berechtigt war. Der angesetzte Sachbezugswert gilt dabei als Bruttobemessungsgrundlage für die Umsatzsteuer. Die Änderungen gelten ab Jänner 2027 und sind für sämtliche vom Arbeitgeber zur Privatnutzung überlassene Kfz mit einem CO2-Ausstoß von Null anzuwenden.

‍

Fazit

Elektro-Firmenautos sollen zwar ab 2027 einen Teil ihrer bisherigen steuerlichen Vorteile verlieren, bleiben gegenüber Firmenautos mit einem Verbrennungsmotor jedoch weiterhin begünstigt. Der geplante Sachbezug fällt deutlich niedriger aus als jener für Fahrzeuge mit Verbrennungsmotor, der - abhängig vom CO2-Ausstoß - derzeit 1,5 % bzw 2 % der tatsächlichen Anschaffungskosten inklusive Umsatzsteuer und NoVA beträgt und mit maximal EUR 720,00 bzw EUR 960,0 pro Monat gedeckelt ist.

‍

Die für die genannten Regelungen relevante Verordnung über die Bewertung bestimmter Sachbezüge (Sachbezugswerteverordnung) wurde bislang noch nicht entsprechend dieser Änderungen novelliert. Es bleibt somit abzuwarten, wie der genaue Verordnungstext lauten wird.

ÄNDERUNGEN BEI DER IMMOBILIENERTRAGSTEUER

Das Parlament hat das Budgetbegleitgesetz 2027–2028 beschlossen. In diesem Zuge wurde auch eine Erhöhung der Immobilienertragsteuer bei der Veräußerung von Altvermögen nach dem 31.12.2026 geregelt. Betroffen sind Immobilien, die zum 31.03.2012 nicht mehr steuerverfangen waren. Dabei handelt es sich um Grundstücke, die vor dem 31.03.2002 angeschafft wurden. Der Steuersatz von 30 % bleibt unverändert. Durch die Anpassung der pauschalen Anschaffungskosten kommt es jedoch zu einer höheren effektiven Steuerbelastung.

‍

Bisher wurden bei Grundstücken des Altvermögens fiktiv 86 % des Veräußerungserlöses als Anschaffungskosten angesetzt. Daraus ergab sich eine effektive Steuerbelastung von 4,2 % des Veräußerungserlöses.

‍

Für Grundstücksveräußerungen nach dem 31.12.2026 werden die pauschalen Anschaffungskosten von 86 % auf 80 % reduziert. Dadurch erhöht sich die effektive Steuerbelastung auf 6 %.

‍

Bei der Veräußerung von Altvermögen, welches nach dem 31.12.1987 in Bauland umgewidmet wurde, sofern diese Umwidmung nach dem letzten entgeltlichen Erwerb erfolgt ist, wird der pauschale Ansatz der Anschaffungskosten von 40 % auf 30 % des Veräußerungserlöses gesenkt. Dadurch steigt die effektive Steuerbelastung von 18 % auf 21 %. Wurde ein Grundstück nach dem 31.12.2024 umgewidmet, ist darüber hinaus der bereits mit dem Budgetbegleitgesetz 2025 eingeführte Umwidmungszuschlag in Höhe von 30 % zu berücksichtigen. In diesen Fällen erhöht sich die effektive Steuerbelastung von bisher 23,4 % auf 27,3 %.

‍

KOMMUNALSTEUER GESELLSCHAFTER-GESCHÄFTSFÜHRER

Für Honorare eines wesentlich beteiligten Gesellschafter-Geschäftsführers einer GmbH muss die Gesellschaft auch dann Kommunalsteuer entrichten, wenn der Geschäftsführer seine Leistungen für die Gesellschaft auf sein Einzelunternehmen auslagert und diese Leistungen im Rahmen eines Werkvertrags mit der Gesellschaft abrechnet.

‍

Das Bundesfinanzgericht (BFG) stellte klar, dass die Kommunalsteuerpflicht auch für wesentlich beteiligte Gesellschafter-Geschäftsführer gilt, wenn sonst alle Merkmale eines Dienstverhältnisses erfüllt sind. Darunter fallen insbesondere die Weisungsgebundenheit und die organisatorische Eingliederung in den Betrieb der GmbH. Bei einem Gesellschafter-Geschäftsführer mit maßgeblichem Einfluss auf die Gesellschaft (Beteiligung von mehr als 25 %) ist die Weisungsgebundenheit kein Kriterium für ein Dienstverhältnis, da solche Geschäftsführer ohnehin meist nicht weisungsgebunden sind. Die langjährige Tätigkeit des Gesellschafter-Geschäftsführers für die GmbH sei aber ein klares Indiz für die Eingliederung in den geschäftlichen Organismus des Betriebes. Ausschlaggebend ist allein die organisatorische Eingliederung in den betrieblichen Ablauf der Gesellschaft. Auch eine eigene unternehmerische Struktur des Einzelunternehmens steht laut BFG einem kommunalsteuerpflichtigen Dienstverhältnis bei der GmbH nicht entgegen.

‍

Unternehmerwagnis

‍

Das BFG äußerte sich in einem Fall auch zur Frage des Unternehmerwagnisses. Zwar sah ein Werkvertrag eine erfolgsabhängige Vergütung vor, doch war eine Entlohnung bei negativem Deckungsbeitrag ausgeschlossen. Ein negativer Deckungsbeitrag trat in den relevanten Jahren auch nie ein. Zudem hätte der Gesellschafter-Geschäftsführer als Mehrheitseigentümer jederzeit die Vertragsbedingungen ändern können. Ein tatsächliches unternehmerisches Risiko des Geschäftsführers als Einzelunternehmer habe damit nicht bestanden. Weiters darf die Bemessungsgrundlage der Kommunalsteuer nicht um pauschale Betriebsausgaben oder Fixkosten des Einzelunternehmens reduziert werden. Nur Kosten für die eigene Belegschaft könnten die Bemessungsgrundlage mindern, im gegenständlichen Fall gab es aber keine Mitarbeiter im Einzelunternehmen.

‍

Fazit

‍

Das Urteil fügt sich nahtlos in die Rechtsprechung des Verwaltungsgerichtshofs ein, wonach bei der Kommunalsteuer nicht die äußere Vertragsform, sondern die tatsächlichen Verhältnisse wie die Eingliederung in den Betrieb zählen. Auch die Zwischenschaltung eines Einzelunternehmens soll an diesem Ergebnis nichts ändern. Die Auslagerung von Tätigkeiten des Gesellschafter-Geschäftsführers für die Gesellschaft auf sein Einzelunternehmen soll es nicht ermöglichen, die Kommunalsteuerpflicht bei der Gesellschaft zu umgehen.

‍

VERSCHÄRFUNGEN GRUNDERWERBSTEUER SEIT 01.07.2025

Der Nationalrat hat im Juni 2025 die von der Bundesregierung geplanten Änderungen in der Grunderwerbsteuer beschlossen. Diese Neuerungen sehen wesentliche Verschärfungen bei Immobilientransaktionen in Form von „share deals“ vor. Diese Neuregelungen sind mit 01.07.2025 in Kraft getreten und für zukünftige Transaktionen zu beachten.

‍

Direkterwerb

‍

Durch die beschlossene Neuregelung gibt es bezüglich eines Direkterwerbs keine Änderungen. Der Erwerb von Grundstücken führt im Regelfall zu einer Grunderwerbsteuer in Höhe von 3,5 % des Kaufpreises.

‍

Anteilsvereinigung

‍

Neben dem Direkterwerb von Immobilien (asset deal) unterliegt unter bestimmten Voraussetzungen auch bisher schon der Erwerb von Anteilen an einer Kapital- oder Personengesellschaft (share deal) der Grunderwerbsteuer. Bisher fällt Grunderwerbsteuer an, wenn mehr als 95 % der Anteile in einer Hand vereinigt werden bzw sich bei Personengesellschaften mehr als 95 % der Anteile verschieben. Die bisherige Schwelle bezüglich des Auslösens der Steuertatbestände wurde durch den Beschluss im Nationalrat von 95 % auf 75 % herabgesetzt. Damit soll insbesondere die Verhinderung der Tatbestandserfüllung – durch Zurückbehalten von Zwerganteilen - erschwert werden.

‍

Dabei unterscheidet das GrEStG zwischen zwei Fallgruppen:

‍

1. Den unmittelbaren Übergang von 75 % der Anteile am Gesellschaftsvermögen oder der Gesellschaft innerhalb von 7 Jahren auf neue Gesellschafter.

‍

2. Grunderwerbsteuerpflicht liegt auch bei einem Rechtsgeschäft vor, das den Anspruch auf Übertragung

  • eines oder mehrerer Anteile an einer grundstücksbesitzenden Gesellschaft durch die unmittelbare oder mittelbare (!) Übertragung von mindestens 75 % aller Anteile in der Hand des Erwerbers oder einer Erwerbergruppe vereinigen würde, begründet oder
  • von mindestens 75 % aller Anteile an einer grundstücksbesitzenden Gesellschaft auf einen Erwerber oder eine Erwerbergruppe begründet.

‍

Der Tatbestand zur Anteilsvereinigung stellt seit 01.07.2025 auf „Erwerber“ und „Erwerbergruppen“ ab. Eine (un)mittelbare Anteilsvereinigung liegt daher bei Vereinigung der betreffenden Anteile in der Hand eines einzelnen Erwerbers oder einer Erwerbergruppe vor.

‍

Eine Erwerbergruppe liegt vor, wenn Erwerber zu wirtschaftlichen Zwecken unter einheitlicher Leitung zusammengefasst sind oder auf Grund von Beteiligungen oder sonst unmittelbar oder mittelbar unter dem beherrschenden Einfluss einer Person stehen. Zu einer Erwerbergruppe gehören auch Personen, die die einheitliche Leitung oder den beherrschenden Einfluss ausüben. Künftig sind auch Privatstiftungen oder Körperschaften öffentlichen Rechts umfasst. Neu ist, dass künftig auch mittelbare Anteilsvereinigungen zur Grunderwerbsteuerpflicht führen können. Eine mittelbare Anteilsvereinigung liegt dann vor, wenn nicht die Anteile an der grundstücksbesitzenden Gesellschaft selbst, sondern die Anteile einer in der Beteiligungskette darüberstehenden Gesellschaft übertragen werden. Damit soll die Vermeidung von Grunderwerbsteuer durch Zwischenschaltung von Gesellschaften verhindert werden. Für die Bestimmung der mittelbaren Beteiligung sind die prozentuellen Beteiligungen auf jeder Ebene miteinander zu multiplizieren. Zukünftig kann daher auch der Fall auftreten, dass Anteilsübertragungen auf Ebene einer ausländischen Muttergesellschaft dazu führt, dass in Österreich Grunderwerbsteuerpflicht ausgelöst wird.

‍

Durch eine Konzernklausel wurde eine Erleichterung von konzerninternen Beteiligungsübertragungen geschaffen. Bei Vorgängen aufgrund einer Umgründung im Sinne des UmgrStG liegt demnach weder eine mittelbare Vereinigung noch ein mittelbarer Erwerb von Anteilen vor, sofern die an der Umgründung Beteiligten derselben Erwerbergruppe angehören.

‍

Immobiliengesellschaft

‍

Wenn bei einer Immobiliengesellschaft

1. eine Anteilsvereinigung,

2. ein Gesellschafterwechsel oder

3. ein Umgründungsvorgang

‍

verwirklicht wird, beträgt die Steuer 3,5 % vom gemeinen Wert (das heißt Verkehrswert), statt zuvor 0,5 % vom meist wesentlich geringerem Grundstückswert. Ausgenommen von der Qualifikation als Immobiliengesellschaft sind nur Anteilsübertragungen im Familienverband.

‍

Eine Immobiliengesellschaft liegt vor, wenn der Unternehmensschwerpunkt der Gesellschaft in der Veräußerung, Vermietung oder Verwaltung von Grundstücken liegt und keine oder nur in untergeordnetem Ausmaß sonstige gewerbliche Aktivitäten verfolgt werden. Eine Immobiliengesellschaft liegt auch dann vor, wenn das Vermögen der Gesellschaft oder die erzielten Einkünfte (= Ergebnisse und nicht Umsätze) überwiegend aus Grundstücken besteht bzw erzielt werden. Grundstücke, die für gewerbliche Zwecke der besitzenden Gesellschaft selbst genutzt werden – also nicht bloß veräußert, vermietet oder verwaltet werden – sollen dabei nicht zur Einordnung als Immobiliengesellschaft führen.

‍

Übergangsregelungen / In-Kraft-Treten

‍

1. Die beschlossenen Gesetzesänderungen sind mit 01.07.2025 in Kraft getreten und sind erstmals auf Erwerbsvorgänge anzuwenden, für die die Steuerschuld nach dem 30.06.2025 entsteht oder entstehen würde.

‍

2. Durch das Inkrafttreten der Neuregelung am 30.06.2025 wird kein Erwerbsvorgang verwirklicht.

‍

3. Wenn am 30.06.2025 mindestens 75% der Anteile an einer grundstücksbesitzenden Gesellschaft gehalten wurden, ist der neue Tatbestand der Anteilsvereinigung auch auf zukünftige Rechtsvorgänge anzuwenden, sofern dadurch das Beteiligungsausmaß verändert wird, aber nicht (!) unter 75 % sinkt.

‍

‍

Das Finanzministerium hat für Herbst 2025 FAQ’s zur Gesetzesänderung angekündigt. Mit Beispielen und Erläuterungen sollen die Neuregelungen besser nachvollziehbar und verständlich werden.

‍

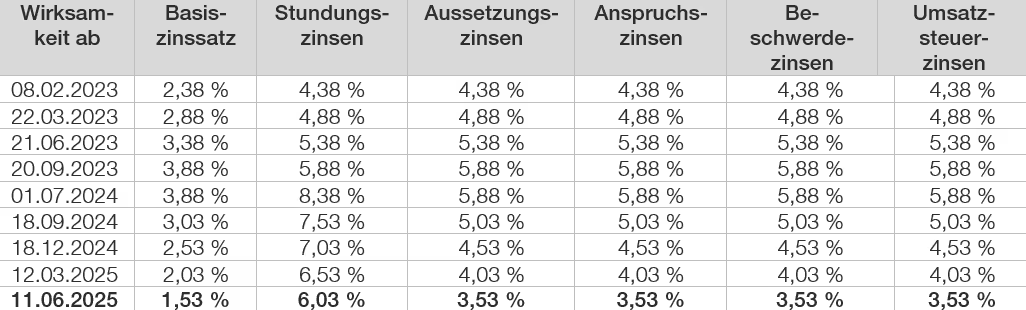
AKTUELLE STUNDUNGSZINSEN FINANZAMT

Die Höhe der Stundungs-, Aussetzungs-, Anpruchs-, Beschwerde- und Umsatzsteuerzinsen sind vom jeweils geltenden Basiszinssatz abhängig.

‍

Dieser hat sich in den Jahren 2012 bis 2022 kaum geändert. Seit Mitte 2022 ist es jedoch zu mehreren Zinssprüngen gekommen. Insofern haben sich die Stundungs- und Aussetzungszinsen zuerst empfindlich erhöht. Seit Mitte 2024 sinken die Zinssätze wieder. Die aktuell geltenden Zinssätze dürfen wir wie folgt bekannt geben.

‍

Insbesondere dürfen wir auf die Anspruchszinsen hinweisen, die vom Finanzamt für Einkommensteuernachzahlungen jeweils ab 01.10. des Folgejahres verrechnet werden.

‍

LEISTUNGEN EINES ÄRZTEZENTRUMS AN DEN ARZT

Wer als Arzt in einem Ärztezentrum praktizieren will, hat unter Umständen die Wahl, die Räumlichkeiten auf Basis eines Mietvertrages zu nützen oder ein gesamtes Dienstleistungspaket in Anspruch zu nehmen. Die Unterscheidung hat umsatzsteuerliche Konsequenzen. Je nachdem, wie das Vertragsverhältnis ausgestaltet ist, muss das Ärztezentrum dem Arzt Umsatzsteuer in Rechnung stellen – oder eben nicht.

‍

Mieten von Räumlichkeiten

‍

Die Benützung eines Ärztezentrums kann einerseits im Rahmen einer reinen Vermietung von Räumlichkeiten erfolgen, die umsatzsteuerbefreit ist. Eine Option zur Umsatzsteuerpflicht wäre für den Vermieter (das Ärztezentrum) nur dann möglich, wenn sein Mieter ein Unternehmer ist, der den Mietgegenstand zu mehr als 95 % für umsatzsteuerpflichtige Umsätze verwendet. Dies ist beim Arzt in der Regel aber nicht der Fall, da der Arzt grundsätzlich umsatzsteuerbefreite Umsätze tätigt. Daher kann der Vermieter (das Ärztezentrum) bei der Vermietung von Ordinationsräumlichkeiten zumeist nicht zur Umsatzsteuer optieren und damit auch keine Vorsteuer aus der Errichtung oder dem Kauf des Gebäudes abziehen. Für den Arzt bedeutet dies, dass seine Miete keine Umsatzsteuer enthält. Ob der Vermieter (das Ärztezentrum) einen allfälligen „Vorsteuerschaden“ (aufgrund des nicht möglichen Vorsteuerabzugs) an den Arzt verrechnen kann, kommt auf die vertragliche Gestaltung an.

‍

Summe von Dienstleistungen

‍

Andererseits kann das Ärztezentrum neben den Räumlichkeiten eine Summe von Dienstleistungen anbieten, wie zum Beispiel Reinigung, Telefondienst mit Terminmanagement, Empfang an der Rezeption, Buchhaltung, Einkauf, Lagerverwaltung, Postadministration, Marketing, etc. Der Arzt muss sich um keine organisatorischen Belange kümmern, sondern kann sich rein auf die medizinische Behandlung seiner Patienten konzentrieren. Dem einzelnen Arzt wird dabei kein spezieller einzelner Raum zur Verfügung gestellt, über den er ausschließlich, wie ein Mieter verfügen kann. Vielmehr bestehen die Leistungen des Ärztezentrums in einem Paket von Dienstleistungen.

‍

Die damit zwangsläufig einhergehende Benützung der vorhandenen Räumlichkeiten des Ärztezentrums durch den Arzt stellt im Verhältnis zu den insgesamt erbrachten Dienstleistungen eine untergeordnete Nebenleistung dar. Dadurch tritt die Grundstücksvermietung im engeren Sinn steuerlich in den Hintergrund, weshalb auch die für die Grundstücksvermietung geltende Umsatzsteuerbefreiung keine Anwendung findet.

‍

Im Ergebnis erbringt das Ärztezentrum dabei an den einzelnen Arzt keine umsatzsteuerbefreite Grundstücksleistung, sondern eine in Summe umsatzsteuerpflichtige sonstige Leistung und ist gleichzeitig zum vollen Vorsteuerabzug berechtigt. Für den einzelnen Arzt erhöhen sich damit die Kosten für die Benützung des Ärztezentrums um die verrechnete Umsatzsteuer, die er selbst nicht als Vorsteuer abziehen kann.

‍

Hinweis

‍

Bei der Benützung von Ärztezentren kommt es darauf an, ob es sich um eine reine Miete von definierten Räumlichkeiten, die nur der jeweilige Arzt benutzen kann, handelt oder ob ein umfassendes Dienstleistungspaket angeboten wird. Dies kann große Unterschiede in der umsatzsteuerlichen Beurteilung bedeuten. Eine klare vertragliche Regelung und frühzeitige steuerliche Beratung sind daher essenziell, um unerwartete Steuerbelastungen zu vermeiden.

‍