Auf dieser Seite finden Sie aktuelle Entwicklungen, Gesetzesänderungen und praktische Tipps rund um das Thema Steuern. Unser Ziel ist es, Ihnen relevante Informationen verständlich und kompakt bereitzustellen, damit Sie bestens vorbereitet sind.
KURZFRISTIGE TOURISTISCHE VERMIETUNG
Die Abgrenzung zwischen Einkünften aus Gewerbebetrieb und Einkünften aus Vermietung und Verpachtung ist bei der kurzfristigen Vermietung oftmals nicht eindeutig.
In einem aktuellen Erkenntnis hatte das Bundesfinanzgericht (BFG) zu beurteilen, ob die Einkünfte aus der kurzfristigen Vermietung von zwei Wohnungen an Touristen über Online-Plattformen bereits als gewerbliche Einkünfte einzustufen sind.
Sachverhalt
Im Jahr 2019 wurden zwei Wohnungen mit insgesamt sechs Betten angemietet und kurzfristig an Touristen über Online-Plattformen weitervermietet. Dabei wurden neben der Überlassung der Wohnungen auch verschiedene Nebenleistungen erbracht. Dazu zählten insbesondere die Endreinigung, das Waschen der Wäsche, die Betreuung der Gäste bei Gebrechen sowie die Bereitstellung von Informationen für Touristen. Die Wohnungen waren vollständig eingerichtet. Frühstück oder sonstige Verpflegungsleistungen wurden nicht angeboten. Mit Beginn der Corona-Epidemie im März 2020 wurde die Vermietungstätigkeit eingestellt. Im gegenständlichen Fall war fraglich, ob die Tätigkeit im Jahr 2019 bzw bis März 2020 als Vermögensverwaltung oder bereits als gewerbliche Tätigkeit anzusehen war.
Hintergrund
Der Grund dafür, dass Mieteinnahmen vom Vermieter als Einkünfte aus Gewerbebetrieb erklärt werden, sind oft unterschiedliche, steuerliche Ansätze: so kann bei Einkünften aus Gewerbebetrieb zB der Gewinnfreibetrag geltend gemacht werden oder sind unter Umständen höhere Abschreibungssätze bzw andere Betriebsausgaben steuerlich absetzbar.
Entscheidung des BFG
Das BFG stellte klar, dass die Vermietung einer Liegenschaft grundsätzlich der Vermögensverwaltung zuzuordnen ist. Eine gewerbliche Tätigkeit liegt erst dann vor, wenn die Tätigkeit nach Art und Umfang jenes Ausmaß überschreitet, das üblicherweise mit der Verwaltung eigenen Vermögens verbunden ist. Maßgeblich für die Abgrenzung ist insbesondere, inwieweit die Tätigkeit über die bloße Überlassung der Liegenschaft hinausgeht und dadurch der gewerbliche Unternehmenscharakter in den Vordergrund tritt. Die bei einer Vermietung anfallende Verwaltungsarbeit und gegebenenfalls erforderliche Werbemaßnahmen führen für sich allein noch nicht zu einer gewerblichen Tätigkeit. Vielmehr müssen besondere Umstände hinzutreten, durch die eine über die bloße Nutzungs-überlassung hinausgehende Tätigkeit entsteht.
Darüber hinaus stellte das BFG klar, dass die Beurteilung, ob eine gewerbliche Tätigkeit vorliegt, anhand der Verhältnisse des jeweiligen Jahres zu erfolgen hat. Eine spätere Änderung der tatsächlichen Verhältnisse kann daher zu einer Änderung der Einkunftsart führen, dies ist jedoch für jeden Besteuerungszeitraum gesondert zu beurteilen.
Fazit
Das BFG kommt zu dem Ergebnis, dass die kurzfristige Vermietung der beiden Wohnungen noch als vermögensverwaltende Tätigkeit einzustufen war. Die daraus erzielten Einkünfte waren somit der Vermietung und Verpachtung zuzuordnen. Das Erkenntnis verdeutlicht, dass die kurzfristige Vermietung von Wohnungen über Online-Plattformen nicht allein aufgrund einiger Nebenleistungen als gewerbliche Tätigkeit einzustufen ist. Entscheidend sind vielmehr die konkreten Umstände des Einzelfalls, insbesondere Art und Umfang der Vermietung sowie das Ausmaß der über die bloße Nutzungsüberlassung hinausgehenden Leistungen.
ERHÖHTE SACHBEZUGS-BESTEUERUNG VON E-KFZ
Mit 01.01.2027 wird die steuerliche Begünstigung von Firmenfahrzeugen in Form von E-Autos eingeschränkt werden.
Zukünftig ist gemäß dem beschlossenen Budgetbegleitgesetz 2027-2028 auch für solche Elektro-Firmenautos, die privat genutzt werden können, beim Dienstnehmer steuerlich ein Sachbezug anzusetzen. Durch einen im Vergleich zum regulären Sachbezug reduzierten Sachbezugswert sollen die ökologischen Anreize jedoch erhalten bleiben, weshalb für das erste Jahr 2027 ein betraglich moderater Einstieg geplant ist.
Bisher sind Elektro-Firmenfahrzeuge mit der Möglichkeit zur Privatnutzung steuerlich besonders attraktiv, da für diese Fahrzeuge mit einem CO2-Ausstoß von null Gramm pro Kilometer ein Sachbezugswert von null anzusetzen ist. Für Arbeitnehmer fallen daher weder Lohnsteuer noch Sozialversicherungsbeiträge für die private Nutzung des Fahrzeugs an.
Steuerpflichtiger Sachbezug
Im Rahmen des Budgets 2027-2028 hat die Bundesregierung nun eine Anpassung beschlossen. Künftig soll auch für Elektro-Firmenautos ein steuerpflichtiger Sachbezug gelten, der wie folgt gestaffelt eingeführt wird:
Im Kalenderjahr 2027 ist ein Sachbezugswert von 0,375 % der Anschaffungskosten des Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal EUR 180,00 monatlich, anzusetzen.
Ab dem Kalenderjahr 2028 beträgt der Sachbezugswert 0,625 % der Anschaffungskosten des Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal EUR 300,00 monatlich.
Ist ein Sachbezug anzusetzen, fällt auch Umsatzsteuer an, sofern der Arbeitgeber für das überlassene Fahrzeug zum vollen oder teilweisen Vorsteuerabzug berechtigt war. Der angesetzte Sachbezugswert gilt dabei als Bruttobemessungsgrundlage für die Umsatzsteuer. Die Änderungen gelten ab Jänner 2027 und sind für sämtliche vom Arbeitgeber zur Privatnutzung überlassene Kfz mit einem CO2-Ausstoß von Null anzuwenden.
Fazit
Elektro-Firmenautos sollen zwar ab 2027 einen Teil ihrer bisherigen steuerlichen Vorteile verlieren, bleiben gegenüber Firmenautos mit einem Verbrennungsmotor jedoch weiterhin begünstigt. Der geplante Sachbezug fällt deutlich niedriger aus als jener für Fahrzeuge mit Verbrennungsmotor, der - abhängig vom CO2-Ausstoß - derzeit 1,5 % bzw 2 % der tatsächlichen Anschaffungskosten inklusive Umsatzsteuer und NoVA beträgt und mit maximal EUR 720,00 bzw EUR 960,0 pro Monat gedeckelt ist.
Die für die genannten Regelungen relevante Verordnung über die Bewertung bestimmter Sachbezüge (Sachbezugswerteverordnung) wurde bislang noch nicht entsprechend dieser Änderungen novelliert. Es bleibt somit abzuwarten, wie der genaue Verordnungstext lauten wird.
ÄNDERUNGEN BEI DER IMMOBILIENERTRAGSTEUER
Das Parlament hat das Budgetbegleitgesetz 2027–2028 beschlossen. In diesem Zuge wurde auch eine Erhöhung der Immobilienertragsteuer bei der Veräußerung von Altvermögen nach dem 31.12.2026 geregelt. Betroffen sind Immobilien, die zum 31.03.2012 nicht mehr steuerverfangen waren. Dabei handelt es sich um Grundstücke, die vor dem 31.03.2002 angeschafft wurden. Der Steuersatz von 30 % bleibt unverändert. Durch die Anpassung der pauschalen Anschaffungskosten kommt es jedoch zu einer höheren effektiven Steuerbelastung.
Bisher wurden bei Grundstücken des Altvermögens fiktiv 86 % des Veräußerungserlöses als Anschaffungskosten angesetzt. Daraus ergab sich eine effektive Steuerbelastung von 4,2 % des Veräußerungserlöses.
Für Grundstücksveräußerungen nach dem 31.12.2026 werden die pauschalen Anschaffungskosten von 86 % auf 80 % reduziert. Dadurch erhöht sich die effektive Steuerbelastung auf 6 %.
Bei der Veräußerung von Altvermögen, welches nach dem 31.12.1987 in Bauland umgewidmet wurde, sofern diese Umwidmung nach dem letzten entgeltlichen Erwerb erfolgt ist, wird der pauschale Ansatz der Anschaffungskosten von 40 % auf 30 % des Veräußerungserlöses gesenkt. Dadurch steigt die effektive Steuerbelastung von 18 % auf 21 %. Wurde ein Grundstück nach dem 31.12.2024 umgewidmet, ist darüber hinaus der bereits mit dem Budgetbegleitgesetz 2025 eingeführte Umwidmungszuschlag in Höhe von 30 % zu berücksichtigen. In diesen Fällen erhöht sich die effektive Steuerbelastung von bisher 23,4 % auf 27,3 %.
STEUERLICHES AUS DEM REGIERUNGSPROGRAMM
Mit dem Regierungsprogramm 2025-2029 stellte die neue Regierung die Eckpunkte der Maßnahmen zur Budgetsanierung, aber auch der wachstums- und beschäftigungsfördernden Maßnahmen vor. Nachfolgend werden einige der geplanten Maßnahmen zusammengefasst.
Neukodifizierung des Einkommensteuergesetzes mit dem Ziel, ein neues Einkommensteuergesetz zu erlassen. Angestrebt wird ein umfassendes Maßnahmenpaket zur Vereinfachung, Entbürokratisierung und Digitalisierung der Lohnverrechnung und der Arbeitnehmerveranlagung.
Um Betriebsübergaben wesentlich zu erleichtern, soll der steuerliche Veräußerungsfreibetrag ab 01.01.2027 von EUR 7.300,00 auf EUR 45.000,00 angehoben werden. Zusätzlich soll für die Nutzung des ertragsteuerlichen „Hälftesteuersatzes“ im Zusammenhang mit Betriebsaufgaben bzw -veräußerungen nach dem 60. Lebensjahr das Berufsverbot entfallen.
Ab 2027 soll die Bemessungsgrundlage für den Grundfreibetrag (Gewinnfreibetrag) auf EUR 50.000,00 (unter Budgetvorbehalt) statt bisher EUR 33.000,00 angehoben werden.
Das Regierungsprogramm sieht eine Erhöhung der Basispauschalierung inklusive Vorsteuerpauschale ab 2025 zuerst auf EUR 320.000,00 sowie 13,5 % und ab 2026 EUR 420.000,00 auf 15 % vor.
Angekündigt wurde die Einführung eines attraktiven „Arbeiten im Alter“-Modells, in dem das Zuverdiensteinkommen der Arbeiternehmer mit 25 % endbesteuert wird, sowie einer Befreiung von Sozialversicherungsbeiträgen für die Dienstnehmer. Die Dienstgeber sollen dabei den halben Beitrag zur Pensions- und Krankenversicherung entrichten, die restlichen Lohnnebenkosten bleiben gleich.
Einführung einer verbesserten steuerfreien Mitarbeiter-Prämie für 2025 und 2026.
Ab 2027 ist auch die Anhebung der (steuerlichen) Luxustangente bei KFZ auf EUR 55.000,00 und in weiterer Folge eine weitere Erhöhung in Richtung EUR 65.000,00 geplant (vorbehaltlich der budgetären Möglichkeiten).
Eine wesentliche Verschlechterung für Steuerpflichtige stellt die geplante Besteuerung von Immobilientransaktionen in Form von Share Deals ab dem 01.07.2025 dar. Die Details werden derzeit im Nationalrat verhandelt.
Für Privatstiftungen ist eine Anhebung der Stiftungseingangssteuer und des Stiftungseingangssteueräquivalents auf 3,5 % und der Zwischensteuer für Stiftungen auf 27,5 % geplant.
Widmungsgewinne aus Widmungen sollen noch im Jahr 2025 im Rahmen der Immo-ESt steuerlich effektiver erfasst werden (Widmungsabgabe). Die Regelung soll für alle juristischen und natürlichen Personen gelten.
Weitere geplante Maßnahmenpakete im Bereich Betrugsbekämpfung sind die Abschaffung des Vorsteuerabzugs für Luxusimmobilien, Ausweitung des Reverse-Charge-Systems im Rahmen der Umsatzsteuer auf Grundstücke, effektivere Ausgestaltung der Wegzugsbesteuerung, effektive Nutzung neuer Datenquellen wie automatischer Informationsaustausch über Kryptokonten.
Bei der Quellensteuerrückerstattung soll durch eine rasche Umsetzung der FASTER-Richtlinie (zB gemeinsame digitale EU-Bescheinigung für die steuerliche Ansässigkeit) eine Vereinfachung erfolgen.
Es sollen koordinierte und rechtssichere Rahmenbedingungen für grenzüberschreitendes Homeoffice/Remote-Working beschlossen werden.
NACHHALTIGKEITSBERICHTERSTATTUNG - ÄNDERUNGEN
Im Rahmen des Arbeitsprogramms der EU-Kommission für 2025 zur Reduzierung von Administrationsaufwendungen wurden die sogenannten „omnibus“-Vorschläge gemacht. Das erste Omnibus-Paket (Omnibus 1 vom 26.02.2025) zur Nachhaltigkeitsberichterstattung sieht weitreichende Anpassungen der regulatorischen Anforderungen vor.
Geplante Änderungen für Unternehmen (Corporate Sustainability Reporting Directive; CSRD)
Erhöhung der Größenkriterien für berichtspflichtige Unternehmen auf große Unternehmen mit mehr als 1.000 Mitarbeitende und Umsatzerlöse von mehr als MEUR 50 oder einer Bilanzsumme von mehr als MEUR 25, unabhängig von der Kapitalmarktorientierung.
Für Unternehmen, die erstmals ab dem Geschäftsjahr 2025 berichtspflichtig wären, wird die Berichtspflicht auf 2027 verschoben.
Die Prüfung der Nachhaltigkeitsberichterstattung soll auch langfristig auf Basis einer begrenzten Sicherheit (Limited Assurance) erfolgen.
Geplante Änderungen an der Berichterstattung gemäß EU-Taxonomie-VO
Einschränkung des Kreises jener Unternehmen, die zur Berichterstattung gemäß EU-Taxonomie-VO verpflichtet sind:
Vollumfängliche Offenlegung von Taxonomieangaben nur noch für Unternehmen mit mehr als MEUR 450 Umsatzerlösen.
Unternehmen, die in die CSRD-Berichtspflicht fallen, allerdings weniger als 1.000 Mitarbeitende haben, können freiwillig die Taxonomieinformationen offenlegen.
Für Unternehmen, die weniger als 1.000 Mitarbeitende beschäftigen und deren Umsatz MEUR 450 nicht er-reicht, ist die Taxonomieberichterstattung freiwillig.
Geplante Änderungen der Richtlinie über die Sorgfaltspflichten von Unternehmen im Hinblick auf Nachhaltigkeit (Corporate Sustainability Due Diligence Directive; CSDDD)
Der Vorschlag sieht eine Verschiebung des Beginns der gestaffelten Erstanwendung vor, die nun ab Juli 2028 vorgesehen ist:
Künftig sollen die Sorgfaltspflichten nur noch auf direkte Geschäftsbeziehungen abzielen.
Die Verpflichtung, Geschäftsbeziehungen aufzukündigen, soll entfallen.
Das Intervall für das Monitoring der Geschäftsbeziehung und der Evaluierung der Effektivität der Maßnahmen wird auf fünf Jahre erhöht.
Eine Streichung der zivilrechtlichen Haftung ist vorgesehen.
Die vorgeschlagenen Änderungen des Omnibus-Pakets sehen eine Einschränkung des Anwendungsbereichs vor, womit für zahlreiche Unternehmen die Pflicht der Berichterstattung gemäß der CSRD und die Offenlegung im Sinne der EU-Taxonomie entfallen würde. Die Umsetzung in nationales Recht müsste bis Ende 2025 erfolgen.
ERHÖHUNG DER GERICHTSGEBÜHREN
Die Gerichtsgebühren wurden zuletzt im Jahr 2021 valorisiert. Mit 01.01.2025 (BGBl II 51/2025 vom 26.02.2025) wurden die Gerichtsgebühren wieder wesentlich angehoben.
Die Erhöhung der Gerichtsgebühren beträgt für die meisten Gebühren 23 %. Aber nicht nur Personen, die sich in einem Gerichtsverfahren befinden, sind von diesen Erhöhungen betroffen, sondern jeder, der sich auch abseits von Gerichtsverfahren einer Gerichtsauskunft bedient (zB Firmenbuch-/Grundbuchabfragen). Nicht davon betroffen sind jene Gebühren, die einen Prozentsatz einer bestimmten Bemessungsgrundlage ausmachen.
Konsequent dazu wurde auch die Einkommensgrenze, bis zu jener man von Gerichtsgebühren befreit ist, von EUR 14.834,00 auf EUR 18.251,00 angehoben. Nichtsdestotrotz wird das Streiten vor Gericht und alle sonstigen Gerichtsanfragen künftig spürbar teurer.
Neuauflage der Gebührenrichtlinie
Seit 2007 gibt es die Gebührenrichtlinien zum Gebührengesetz. Nach deren Verlautbarung wurden diese Richtlinien im Jahr 2019 angepasst. Seit dem Jahr 2019 sind zahlreiche Gesetzesänderungen, welche zu einer Modernisierung des Gebührengesetzes und der Einführung von neuen Pauschalgebühren geführt haben, in Kraft getreten. Aus diesem Grund wurden die Gebührenrichtlinien grundlegend überarbeitet und neu verlautbart. Die neuen Gebührenrichtlinien („GebR 2025“) sind ab dem 01.04.2025 anzuwenden und ersetzen die Richtlinien aus dem Jahr 2019.
Bei abgabenbehördlichen Prüfungen für vergangene Zeiträume und auf Sachverhalte, bei denen die Gebührenschuld vor dem 31.03.2025 entstanden ist, sind noch die alten Richtlinien anzuwenden, soweit nicht für diese Zeiträume andere Bestimmungen in Gesetzen, Verordnungen oder günstigere Regelungen in den GebR 2025 bzw in anderen Erlässen Gültigkeit hatten. Eine geänderte Rechtsansicht stellt keinen Wiederaufnahmegrund gemäߧ 303 BAO dar. Wie bei allen veröffentlichten Richtlinien der Finanzverwaltung können diese jedoch keine über die gesetzlichen Bestimmungen hinausgehenden Rechte oder Pflichten begründen. Sie haben daher keinen Gesetzescharakter und sind auch nicht bindend für Gerichte.
E-PKW UND VERSICHERUNGSSTEUER
Fahrzeuge mit Elektroantrieb (= CO2- Emissionswert von 0 g/km) waren bislang von der motorbezogenen Versicherungssteuer befreit. Diese Befreiung wird nun derart eingeschränkt, dass nur noch Kleinkrafträder mit Elektroantrieb bis zu 4 kW umfasst sind.
Die motorbezogene Versicherungssteuer wird beim Verbrennungsmotor aus einer Kombination von Hubraum, kW und CO2-Emissionswert berechnet. Da Elektromotoren einen CO2-Emissionswert von Null und auch keinen Hubraum haben, wurde für Kfz mit reinem Elektromotor eine neue Berechnungsmethodik festgelegt.
Bei Krafträdern mit rein elektrischem Antrieb von mehr als 4 kW wird die Versicherungssteuer mit EUR 0,50 je Kilowatt (lt Zulassungsschein) der um 5 Kilowatt verringerten Leistung, mindestens jedoch 4 kW pro Monat angesetzt.
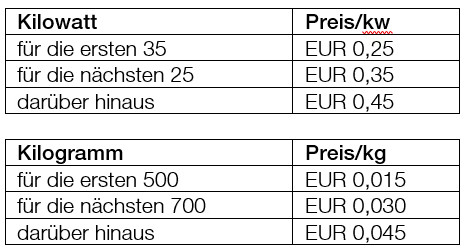
Bei Pkw mit höchstzulässigem Gesamtgewicht bis zu 3,5 Tonnen wird die Versicherungssteuer mit EUR 0,25 bis EUR 0,45 je Kilowatt (lt Zulassungsschein) der um 45 Kilowatt verringerten Dauerleistung, mindestens jedoch 0 kW pro Monat angesetzt. Zusätzlich dazu werden EUR 0,015 bis EUR 0,045 je Kilogramm Eigengewicht des um 900 Kilogramm verringerten Eigengewichts, mindestens jedoch 200 Kilogramm angesetzt.
In der nachstehenden Tabelle sind die exakten Werte für die Berechnung der Versicherungssteuer ersichtlich:
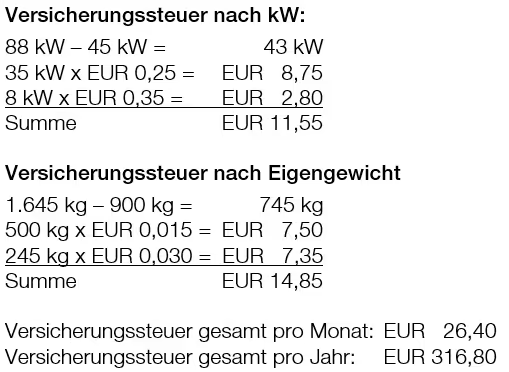
Berechnungsbeispiel
Pkw: Tesla Model 3, BJ/EZ 2020, Dauerleistung laut Zulassung: 88 kW, Eigengewicht: 1.645 kg
Der Steuersatz für extern aufladbare Hybridelektroantriebe (Plug-In-Hybride) wurde ebenfalls angepasst.
Die neuen Berechnungsmodelle traten mit 01.04.2025 in Kraft und gelten für Versicherungszeiträume nach dem Inkrafttreten. Wurden zB Versicherungsentgelte bereits zu Jahresbeginn für das gesamte Kalenderjahr vorausbezahlt, so wird der Versicherer die motorbezogene Versicherungssteuer für Versicherungszeiträume nach dem 31.03.2025 nachverrechnen, da diese mit 15.11.2025 für den Versicherer fällig wird.
Die Einbeziehung der mit reinem Elektromotor betriebenen Kfz und Hybridfahrzeuge in die motorbezogene Versicherungssteuer gilt auch für bereits zum Verkehr zugelassene E-Fahrzeuge.