eccontis INFORMIERT

Auf dieser Seite finden Sie aktuelle Entwicklungen, Gesetzesänderungen und praktische Tipps rund um das Thema Steuern. Unser Ziel ist es, Ihnen relevante Informationen verständlich und kompakt bereitzustellen, damit Sie bestens vorbereitet sind.

EUGH ZUR GRUNDERWERBSTEUER

Der Europäische Gerichtshof (EuGH) hat entschieden, dass Grunderwerbsteuer auf bestimmte Sacheinlagen von Anteilen an grundstücksbesitzenden Gesellschaften gegen EU-Recht verstoßen kann.

‍

In einem im Juni 2026 ergangenen Urteil hat der EuGH entschieden, dass die Erhebung portugiesischer Grunderwerbsteuer auf die Sacheinlage von Anteilen an grundstücksbesitzenden Gesellschaften in eine Kapitalgesellschaft unter bestimmten Voraussetzungen gegen die Kapitalansammlungsrichtlinie (KA-RL) verstoßen kann. Da das österreichische Grunderwerbsteuergesetz (GrEStG) dem portugiesischen Recht vergleichbare Regelungen enthält, hat das Bundesministerium für Finanzen (BMF) eine diesbezügliche Information veröffentlicht.

‍

Auswirkungen auf die österreichische GrESt

‍

Nach Ansicht des BMF kann davon ausgegangen werden, dass folgende Vorgänge, durch die bei der den Kapitalanteil übernehmenden Kapitalgesellschaft ein Erwerbsvorgang (Gesellschafterwechsel oder Anteilsvereinigung) ausgelöst wird, als Umstrukturierungen einzustufen sind, sofern jeweils Anteile an der übernehmenden Kapitalgesellschaft gewährt werden:

  • schlichte Einlage eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft außerhalb des Umgründungssteuergesetzes.
  • (Down-stream und Side-stream) Einbringung oder Spaltung eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft oder eines (Teil-)Betriebes mit einem Kapitalanteil an einer grundstücksbesitzenden Gesellschaft.
  • (Side-stream) Verschmelzung, bei der sich im Vermögen der übertragenden Gesellschaft ein Kapitalanteil an einer grundstücksbesitzenden Gesellschaft befindet.
  • entsprechende „diagonale“ Vorgänge (zB Einbringung/Spaltung eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft in einem Konzern zwischen unterschiedlichen Beteiligungssträngen auf unterschiedlicher Ebene wie auf Tanten/Nichten-Gesellschaften).

‍

Es macht keinen Unterschied, ob neue Anteile gewährt werden oder ob die Abfindung mit bereits bestehenden Anteilen der bisherigen Gesellschafter erfolgt. Auch die Anwendung des Umgründungssteuergesetzes ist für die Anwendung der KA-RL ohne Belang.

‍

Rechtzeitige und umfassende steuerliche Beratung

‍

Bei Vorliegen eines Vorgangs, der nach der Rechtsprechung des EuGH klar als „Umstrukturierung“ der KA-RL unterliegt, haben die Finanzämter davon auszugehen, dass keine Grunderwerbsteuerpflicht besteht. Sofern die oben genannten Vorgaben eindeutig erfüllt sind, kann eine Selbstberechnung oder Abgabenerklärung über den Vorgang somit unterbleiben. Da jedoch bei anderen Vorgängen und Gesellschaftsformen als den oben genannten die Rechtslage noch nicht ausreichend geklärt erscheint, sollte in diesen Fällen weiterhin GrESt abgeführt werden bzw. ist eine rechtzeitige und umfassende steuerliche Beratung zu empfehlen.

GEWINNFREIBETRAG 2026

Wie jedes Jahr um diese Zeit dürfen wir Sie auf die Vorteile des sogenannten Gewinnfreibetrages und dessen steuerlich optimale Ausnutzung vor Jahresende hinweisen.

‍

Natürliche Personen können im Rahmen von Einzelunternehmen und Personengesellschaften in Form eines steuerlichen Gewinnfreibetrages bis zu 15 % ihres Gewinns aus einer betrieblichen Tätigkeit steuerfrei belassen. Die Staffelung des darüberhinausgehenden investitionsbedingten Gewinnfreibetrages ist im Bezug auf das Vorjahr unverändert. Um die Steuerbelastung Ihres Unternehmens zu optimieren, sollten Sie, sofern es wirtschaftlich auch sinnvoll ist, noch vor dem Jahresende Investitionen in begünstigte Wirtschaftsgüter tätigen.

‍

Der Gewinnfreibetrag unterteilt sich in

  • einen automatisch vom Finanzamt zu berücksichtigenden investitionsunabhängigen Grundfreibetrag (15 % von maximal EUR 33.000,00 seit 2024; somit bleiben maximal EUR 4.950,00 Ihres Gewinns steuerfrei) und
  • einen von bestimmten Voraussetzungen abhängigen sowie in der Steuererklärung zu beantragenden investitionsbedingten Gewinnfreibetrag (kann von Pauschalierern jedoch nicht in Anspruch genommen werden).

‍

Bemessungsgrundlage für den Gewinnfreibetrag ist der Gewinn des Unternehmens unter Außerachtlassung von Gewinnen aus Betriebsveräußerungen, bestimmten Kapitaleinkünften, die dem Steuerabzug unterliegen und Grundstücksveräußerungen, die mit dem besonderen Steuersatz in Höhe von 30 % besteuert werden.

‍

Für Gewinne, bis EUR 178.000,00 können 13 % Gewinnfreibetrag geltend gemacht werden. Für darüberhinausgehende Gewinne, bis EUR 353.000,00 können 7 % und für darüberhinausgehende Gewinne, bis EUR 583.000,00 können 4,5 % geltend gemacht werden. Ab einem Gewinn von EUR 583.001,00 kann kein Gewinnfreibetrag mehr berücksichtigt werden.

‍

Der maximal begünstigungsfähige Gewinn beträgt EUR 583.000,00. Der maximale Gewinnfreibetrag daher EUR 46.400,00 (inklusive Grundfreibetrag).

‍

Investitionen in begünstigte Wirtschaftsgüter

‍

Damit jedoch der investitionsbedingte Gewinnfreibetrag in Anspruch genommen werden kann, müssen im Verlangungsjahr 2026 Investitionen in begünstigte Wirtschaftsgüter getätigt werden, da die Höhe der Inanspruchnahme des Gewinnfreibetrags durch diese Investitionen gedeckt sein muss.

Unter begünstigten Wirtschaftsgütern versteht man die Anschaffung von ungebrauchtem, körperlichem und abnutzbarem Anlagevermögen mit mindestens 4-jähriger Nutzungsdauer (ausgenommen zB PKW, geringwertige Wirtschaftsgüter) oder aber bestimmte Wertpapiere, die dem Betrieb mindestens vier Jahre gewidmet sind. Wichtig ist jedoch, dass die Investitionen während des Jahres 2026 erfolgt sind bzw noch vor dem 31. Dezember 2026 getätigt werden.

‍

Durch eine Beschlussfassung des Nationalrates können Wertpapiere 2026 für Zwecke des Gewinnfreibetrages vorläufig zum letzten Mal angeschafft werden. Für den Zeitraum 2027 bis 2029 wurde eine Anerkennung für Zwecke des Gewinnfreibetrages ausgesetzt!

‍

Bei der Bestimmung der optimalen Höhe der Investitionen stehen wir Ihnen gerne zur Verfügung.

‍

DER NEUE JAHRESLOHNZETTEL 2026

Der neue Jahreslohnzettel (L16) ab 2026 bringt weitreichende Erweiterungen und neue Meldepflichten in der Personalverrechnung.

‍

Aufgrund der Änderung der Lohnkontenverordnung (BGBl II 337/2025), die mit einer starken Erweiterung des Jahreslohnzettels (L16) einhergeht, sind mit Wirkung ab 01.01.2026 im Rahmen der Personalverrechnung einige zusätzliche Werte zu erfassen und auszuweisen.

‍

Mit diesen Neuerungen setzt die Finanzverwaltung ihren Kurs fort, steuerliche Begünstigungen an umfangreiche Nachweis- und Dokumentationserfordernisse zu knüpfen. Dies führt in der Personalverrechnung zu einem zusätzlichen administrativen Aufwand. Zugleich ist im Bereich der Lohnabgaben eine zunehmend restriktive Prüfungspraxis zu beobachten. Umso wichtiger ist es daher, sämtliche erforderlichen Unterlagen vollständig, lückenlos und nachvollziehbar zu dokumentieren.

‍

Die wichtigsten Änderungen im Überblick:

‍

Trennung von Geld- und Sachbezügen (KZ 210)

‍

Die Bruttobezüge sind nun strenger aufzugliedern. Insbesondere sind Sachbezüge für Kraftfahrzeuge (Kfz), Wohnraum und sonstige Sachbezüge jeweils extra auszuweisen.

‍

Kfz-Angaben und Anschaffungskosten

‍

Bei der Privatnutzung eines Firmen-Kfz sind künftig die ungedeckelten Anschaffungskosten (inklusive USt) sowie der zur Anwendung kommende Prozentsatz nach der Sachbezugswerteverordnung anzugeben (dies gilt auch für emissionsfreie Fahrzeuge / E-Autos). Bei Poolfahrzeugen ist der Durchschnittssteuersatz zu melden, wenn Arbeitnehmer/innen für private Fahrten abwechselnd verschiedene arbeitgebereigene Kfz verwenden (siehe Rz 183 Lohnsteuer-RL).

‍

E-Mobilität & Ladeeinrichtungen

‍

Gesondert auszuweisen sind Kostenersätze von Arbeitgeber/innen für das Aufladen von E-Fahrzeugen sowie die Anschaffung bzw Zurverfügungstellung von Ladeeinrichtungen für Arbeitnehmer/innen.

‍

Steuerfreie Bezüge nach § 68 EStG (KZ 215)

‍

Eine detailliertere Trennung ist zwischen Bezügen nach § 68 Abs 1 (Schmutz-, Erschwernis-, Gefahren-, Sonn-/Feiertags- und Nachtzuschläge) und § 68 Abs 2 (normale Überstundenzuschläge) erforderlich.

‍

Erweiterte Angaben bei übrigen Abzügen / steuerfreien Bezügen (KZ 243)

‍

  • Beiträge zur Zukunftssicherung gemäß § 3 Abs 1 Z 15 lit a EStG,
  • Mitarbeiterkapitalbeteiligung gemäß § 3 Abs 1 Z 15 lit b EStG,  
  • Mitarbeiterbeteiligungsstiftung gemäß § 3 Abs 1 Z 15 lit c und d EStG,
  • Zuschüsse zu Carsharing gemäß § 3 Abs 1 Z 16d EStG,
  • Essensgutscheine gemäß § 3 Abs 1 Z 17 lit b EstG,
  • Mitarbeiterrabatte gemäß § 3 Abs 1 Z 21 EStG, die im Einzelfall 20 % übersteigen

‍

Trennung in L16 und L16k

‍

as Formular wurde in den klassischen L16 sowie den neuen Zusatzteil L16k (für Angaben zu Kindern im Zusam-menhang mit dem Familienbonus Plus) unterteilt.

VERSCHÄRFUNGEN GRUNDERWERBSTEUER SEIT 01.07.2025

Der Nationalrat hat im Juni 2025 die von der Bundesregierung geplanten Änderungen in der Grunderwerbsteuer beschlossen. Diese Neuerungen sehen wesentliche Verschärfungen bei Immobilientransaktionen in Form von „share deals“ vor. Diese Neuregelungen sind mit 01.07.2025 in Kraft getreten und für zukünftige Transaktionen zu beachten.

‍

Direkterwerb

‍

Durch die beschlossene Neuregelung gibt es bezüglich eines Direkterwerbs keine Änderungen. Der Erwerb von Grundstücken führt im Regelfall zu einer Grunderwerbsteuer in Höhe von 3,5 % des Kaufpreises.

‍

Anteilsvereinigung

‍

Neben dem Direkterwerb von Immobilien (asset deal) unterliegt unter bestimmten Voraussetzungen auch bisher schon der Erwerb von Anteilen an einer Kapital- oder Personengesellschaft (share deal) der Grunderwerbsteuer. Bisher fällt Grunderwerbsteuer an, wenn mehr als 95 % der Anteile in einer Hand vereinigt werden bzw sich bei Personengesellschaften mehr als 95 % der Anteile verschieben. Die bisherige Schwelle bezüglich des Auslösens der Steuertatbestände wurde durch den Beschluss im Nationalrat von 95 % auf 75 % herabgesetzt. Damit soll insbesondere die Verhinderung der Tatbestandserfüllung – durch Zurückbehalten von Zwerganteilen - erschwert werden.

‍

Dabei unterscheidet das GrEStG zwischen zwei Fallgruppen:

‍

1. Den unmittelbaren Übergang von 75 % der Anteile am Gesellschaftsvermögen oder der Gesellschaft innerhalb von 7 Jahren auf neue Gesellschafter.

‍

2. Grunderwerbsteuerpflicht liegt auch bei einem Rechtsgeschäft vor, das den Anspruch auf Übertragung

  • eines oder mehrerer Anteile an einer grundstücksbesitzenden Gesellschaft durch die unmittelbare oder mittelbare (!) Übertragung von mindestens 75 % aller Anteile in der Hand des Erwerbers oder einer Erwerbergruppe vereinigen würde, begründet oder
  • von mindestens 75 % aller Anteile an einer grundstücksbesitzenden Gesellschaft auf einen Erwerber oder eine Erwerbergruppe begründet.

‍

Der Tatbestand zur Anteilsvereinigung stellt seit 01.07.2025 auf „Erwerber“ und „Erwerbergruppen“ ab. Eine (un)mittelbare Anteilsvereinigung liegt daher bei Vereinigung der betreffenden Anteile in der Hand eines einzelnen Erwerbers oder einer Erwerbergruppe vor.

‍

Eine Erwerbergruppe liegt vor, wenn Erwerber zu wirtschaftlichen Zwecken unter einheitlicher Leitung zusammengefasst sind oder auf Grund von Beteiligungen oder sonst unmittelbar oder mittelbar unter dem beherrschenden Einfluss einer Person stehen. Zu einer Erwerbergruppe gehören auch Personen, die die einheitliche Leitung oder den beherrschenden Einfluss ausüben. Künftig sind auch Privatstiftungen oder Körperschaften öffentlichen Rechts umfasst. Neu ist, dass künftig auch mittelbare Anteilsvereinigungen zur Grunderwerbsteuerpflicht führen können. Eine mittelbare Anteilsvereinigung liegt dann vor, wenn nicht die Anteile an der grundstücksbesitzenden Gesellschaft selbst, sondern die Anteile einer in der Beteiligungskette darüberstehenden Gesellschaft übertragen werden. Damit soll die Vermeidung von Grunderwerbsteuer durch Zwischenschaltung von Gesellschaften verhindert werden. Für die Bestimmung der mittelbaren Beteiligung sind die prozentuellen Beteiligungen auf jeder Ebene miteinander zu multiplizieren. Zukünftig kann daher auch der Fall auftreten, dass Anteilsübertragungen auf Ebene einer ausländischen Muttergesellschaft dazu führt, dass in Österreich Grunderwerbsteuerpflicht ausgelöst wird.

‍

Durch eine Konzernklausel wurde eine Erleichterung von konzerninternen Beteiligungsübertragungen geschaffen. Bei Vorgängen aufgrund einer Umgründung im Sinne des UmgrStG liegt demnach weder eine mittelbare Vereinigung noch ein mittelbarer Erwerb von Anteilen vor, sofern die an der Umgründung Beteiligten derselben Erwerbergruppe angehören.

‍

Immobiliengesellschaft

‍

Wenn bei einer Immobiliengesellschaft

1. eine Anteilsvereinigung,

2. ein Gesellschafterwechsel oder

3. ein Umgründungsvorgang

‍

verwirklicht wird, beträgt die Steuer 3,5 % vom gemeinen Wert (das heißt Verkehrswert), statt zuvor 0,5 % vom meist wesentlich geringerem Grundstückswert. Ausgenommen von der Qualifikation als Immobiliengesellschaft sind nur Anteilsübertragungen im Familienverband.

‍

Eine Immobiliengesellschaft liegt vor, wenn der Unternehmensschwerpunkt der Gesellschaft in der Veräußerung, Vermietung oder Verwaltung von Grundstücken liegt und keine oder nur in untergeordnetem Ausmaß sonstige gewerbliche Aktivitäten verfolgt werden. Eine Immobiliengesellschaft liegt auch dann vor, wenn das Vermögen der Gesellschaft oder die erzielten Einkünfte (= Ergebnisse und nicht Umsätze) überwiegend aus Grundstücken besteht bzw erzielt werden. Grundstücke, die für gewerbliche Zwecke der besitzenden Gesellschaft selbst genutzt werden – also nicht bloß veräußert, vermietet oder verwaltet werden – sollen dabei nicht zur Einordnung als Immobiliengesellschaft führen.

‍

Übergangsregelungen / In-Kraft-Treten

‍

1. Die beschlossenen Gesetzesänderungen sind mit 01.07.2025 in Kraft getreten und sind erstmals auf Erwerbsvorgänge anzuwenden, für die die Steuerschuld nach dem 30.06.2025 entsteht oder entstehen würde.

‍

2. Durch das Inkrafttreten der Neuregelung am 30.06.2025 wird kein Erwerbsvorgang verwirklicht.

‍

3. Wenn am 30.06.2025 mindestens 75% der Anteile an einer grundstücksbesitzenden Gesellschaft gehalten wurden, ist der neue Tatbestand der Anteilsvereinigung auch auf zukünftige Rechtsvorgänge anzuwenden, sofern dadurch das Beteiligungsausmaß verändert wird, aber nicht (!) unter 75 % sinkt.

‍

‍

Das Finanzministerium hat für Herbst 2025 FAQ’s zur Gesetzesänderung angekündigt. Mit Beispielen und Erläuterungen sollen die Neuregelungen besser nachvollziehbar und verständlich werden.

‍

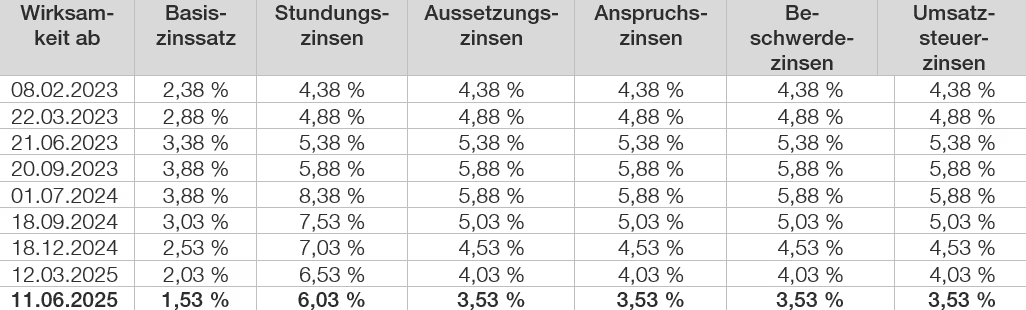
AKTUELLE STUNDUNGSZINSEN FINANZAMT

Die Höhe der Stundungs-, Aussetzungs-, Anpruchs-, Beschwerde- und Umsatzsteuerzinsen sind vom jeweils geltenden Basiszinssatz abhängig.

‍

Dieser hat sich in den Jahren 2012 bis 2022 kaum geändert. Seit Mitte 2022 ist es jedoch zu mehreren Zinssprüngen gekommen. Insofern haben sich die Stundungs- und Aussetzungszinsen zuerst empfindlich erhöht. Seit Mitte 2024 sinken die Zinssätze wieder. Die aktuell geltenden Zinssätze dürfen wir wie folgt bekannt geben.

‍

Insbesondere dürfen wir auf die Anspruchszinsen hinweisen, die vom Finanzamt für Einkommensteuernachzahlungen jeweils ab 01.10. des Folgejahres verrechnet werden.

‍

LEISTUNGEN EINES ÄRZTEZENTRUMS AN DEN ARZT

Wer als Arzt in einem Ärztezentrum praktizieren will, hat unter Umständen die Wahl, die Räumlichkeiten auf Basis eines Mietvertrages zu nützen oder ein gesamtes Dienstleistungspaket in Anspruch zu nehmen. Die Unterscheidung hat umsatzsteuerliche Konsequenzen. Je nachdem, wie das Vertragsverhältnis ausgestaltet ist, muss das Ärztezentrum dem Arzt Umsatzsteuer in Rechnung stellen – oder eben nicht.

‍

Mieten von Räumlichkeiten

‍

Die Benützung eines Ärztezentrums kann einerseits im Rahmen einer reinen Vermietung von Räumlichkeiten erfolgen, die umsatzsteuerbefreit ist. Eine Option zur Umsatzsteuerpflicht wäre für den Vermieter (das Ärztezentrum) nur dann möglich, wenn sein Mieter ein Unternehmer ist, der den Mietgegenstand zu mehr als 95 % für umsatzsteuerpflichtige Umsätze verwendet. Dies ist beim Arzt in der Regel aber nicht der Fall, da der Arzt grundsätzlich umsatzsteuerbefreite Umsätze tätigt. Daher kann der Vermieter (das Ärztezentrum) bei der Vermietung von Ordinationsräumlichkeiten zumeist nicht zur Umsatzsteuer optieren und damit auch keine Vorsteuer aus der Errichtung oder dem Kauf des Gebäudes abziehen. Für den Arzt bedeutet dies, dass seine Miete keine Umsatzsteuer enthält. Ob der Vermieter (das Ärztezentrum) einen allfälligen „Vorsteuerschaden“ (aufgrund des nicht möglichen Vorsteuerabzugs) an den Arzt verrechnen kann, kommt auf die vertragliche Gestaltung an.

‍

Summe von Dienstleistungen

‍

Andererseits kann das Ärztezentrum neben den Räumlichkeiten eine Summe von Dienstleistungen anbieten, wie zum Beispiel Reinigung, Telefondienst mit Terminmanagement, Empfang an der Rezeption, Buchhaltung, Einkauf, Lagerverwaltung, Postadministration, Marketing, etc. Der Arzt muss sich um keine organisatorischen Belange kümmern, sondern kann sich rein auf die medizinische Behandlung seiner Patienten konzentrieren. Dem einzelnen Arzt wird dabei kein spezieller einzelner Raum zur Verfügung gestellt, über den er ausschließlich, wie ein Mieter verfügen kann. Vielmehr bestehen die Leistungen des Ärztezentrums in einem Paket von Dienstleistungen.

‍

Die damit zwangsläufig einhergehende Benützung der vorhandenen Räumlichkeiten des Ärztezentrums durch den Arzt stellt im Verhältnis zu den insgesamt erbrachten Dienstleistungen eine untergeordnete Nebenleistung dar. Dadurch tritt die Grundstücksvermietung im engeren Sinn steuerlich in den Hintergrund, weshalb auch die für die Grundstücksvermietung geltende Umsatzsteuerbefreiung keine Anwendung findet.

‍

Im Ergebnis erbringt das Ärztezentrum dabei an den einzelnen Arzt keine umsatzsteuerbefreite Grundstücksleistung, sondern eine in Summe umsatzsteuerpflichtige sonstige Leistung und ist gleichzeitig zum vollen Vorsteuerabzug berechtigt. Für den einzelnen Arzt erhöhen sich damit die Kosten für die Benützung des Ärztezentrums um die verrechnete Umsatzsteuer, die er selbst nicht als Vorsteuer abziehen kann.

‍

Hinweis

‍

Bei der Benützung von Ärztezentren kommt es darauf an, ob es sich um eine reine Miete von definierten Räumlichkeiten, die nur der jeweilige Arzt benutzen kann, handelt oder ob ein umfassendes Dienstleistungspaket angeboten wird. Dies kann große Unterschiede in der umsatzsteuerlichen Beurteilung bedeuten. Eine klare vertragliche Regelung und frühzeitige steuerliche Beratung sind daher essenziell, um unerwartete Steuerbelastungen zu vermeiden.

‍

STEUERLICHES AUS DEM REGIERUNGSPROGRAMM

Mit dem Regierungsprogramm 2025-2029 stellte die neue Regierung die Eckpunkte der Maßnahmen zur Budgetsanierung, aber auch der wachstums- und beschäftigungsfördernden Maßnahmen vor. Nachfolgend werden einige der geplanten Maßnahmen zusammengefasst.

  • Neukodifizierung des Einkommensteuergesetzes mit dem Ziel, ein neues Einkommensteuergesetz zu erlassen. Angestrebt wird ein umfassendes Maßnahmenpaket zur Vereinfachung, Entbürokratisierung und Digitalisierung der Lohnverrechnung und der Arbeitnehmerveranlagung.
  • Um Betriebsübergaben wesentlich zu erleichtern, soll der steuerliche Veräußerungsfreibetrag ab 01.01.2027 von EUR 7.300,00 auf EUR 45.000,00 angehoben werden. Zusätzlich soll für die Nutzung des ertragsteuerlichen „Hälftesteuersatzes“ im Zusammenhang mit Betriebsaufgaben bzw -veräußerungen nach dem 60. Lebensjahr das Berufsverbot entfallen.
  • Ab 2027 soll die Bemessungsgrundlage für den Grundfreibetrag (Gewinnfreibetrag) auf EUR 50.000,00 (unter Budgetvorbehalt) statt bisher EUR 33.000,00 angehoben werden.
  • Das Regierungsprogramm sieht eine Erhöhung der Basispauschalierung inklusive Vorsteuerpauschale ab 2025 zuerst auf EUR 320.000,00 sowie 13,5 % und ab 2026 EUR 420.000,00 auf 15 % vor.
  • ‍Angekündigt wurde die Einführung eines attraktiven „Arbeiten im Alter“-Modells, in dem das Zuverdiensteinkommen der Arbeiternehmer mit 25 % endbesteuert wird, sowie einer Befreiung von Sozialversicherungsbeiträgen für die Dienstnehmer. Die Dienstgeber sollen dabei den halben Beitrag zur Pensions- und Krankenversicherung entrichten, die restlichen Lohnnebenkosten bleiben gleich.
  • Einführung einer verbesserten steuerfreien Mitarbeiter-Prämie für 2025 und 2026.
  • ‍Ab 2027 ist auch die Anhebung der (steuerlichen) Luxustangente bei KFZ auf EUR 55.000,00 und in weiterer Folge eine weitere Erhöhung in Richtung EUR 65.000,00 geplant (vorbehaltlich der budgetären Möglichkeiten).
  • Eine wesentliche Verschlechterung für Steuerpflichtige stellt die geplante Besteuerung von Immobilientransaktionen in Form von Share Deals ab dem 01.07.2025 dar. Die Details werden derzeit im Nationalrat verhandelt.
  • Für Privatstiftungen ist eine Anhebung der Stiftungseingangssteuer und des Stiftungseingangssteueräquivalents auf 3,5 % und der Zwischensteuer für Stiftungen auf 27,5 % geplant.
  • Widmungsgewinne aus Widmungen sollen noch im Jahr 2025 im Rahmen der Immo-ESt steuerlich effektiver erfasst werden (Widmungsabgabe). Die Regelung soll für alle juristischen und natürlichen Personen gelten.
  • Weitere geplante Maßnahmenpakete im Bereich Betrugsbekämpfung sind die Abschaffung des Vorsteuerabzugs für Luxusimmobilien, Ausweitung des Reverse-Charge-Systems im Rahmen der Umsatzsteuer auf Grundstücke, effektivere Ausgestaltung der Wegzugsbesteuerung, effektive Nutzung neuer Datenquellen wie automatischer Informationsaustausch über Kryptokonten.
  • Bei der Quellensteuerrückerstattung soll durch eine rasche Umsetzung der FASTER-Richtlinie (zB gemeinsame digitale EU-Bescheinigung für die steuerliche Ansässigkeit) eine Vereinfachung erfolgen.
  • Es sollen koordinierte und rechtssichere Rahmenbedingungen für grenzüberschreitendes Homeoffice/Remote-Working beschlossen werden.

‍