eccontis INFORMIERT

Auf dieser Seite finden Sie aktuelle Entwicklungen, Gesetzesänderungen und praktische Tipps rund um das Thema Steuern. Unser Ziel ist es, Ihnen relevante Informationen verständlich und kompakt bereitzustellen, damit Sie bestens vorbereitet sind.

EUGH ZUR GRUNDERWERBSTEUER

Der Europäische Gerichtshof (EuGH) hat entschieden, dass Grunderwerbsteuer auf bestimmte Sacheinlagen von Anteilen an grundstücksbesitzenden Gesellschaften gegen EU-Recht verstoßen kann.

‍

In einem im Juni 2026 ergangenen Urteil hat der EuGH entschieden, dass die Erhebung portugiesischer Grunderwerbsteuer auf die Sacheinlage von Anteilen an grundstücksbesitzenden Gesellschaften in eine Kapitalgesellschaft unter bestimmten Voraussetzungen gegen die Kapitalansammlungsrichtlinie (KA-RL) verstoßen kann. Da das österreichische Grunderwerbsteuergesetz (GrEStG) dem portugiesischen Recht vergleichbare Regelungen enthält, hat das Bundesministerium für Finanzen (BMF) eine diesbezügliche Information veröffentlicht.

‍

Auswirkungen auf die österreichische GrESt

‍

Nach Ansicht des BMF kann davon ausgegangen werden, dass folgende Vorgänge, durch die bei der den Kapitalanteil übernehmenden Kapitalgesellschaft ein Erwerbsvorgang (Gesellschafterwechsel oder Anteilsvereinigung) ausgelöst wird, als Umstrukturierungen einzustufen sind, sofern jeweils Anteile an der übernehmenden Kapitalgesellschaft gewährt werden:

  • schlichte Einlage eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft außerhalb des Umgründungssteuergesetzes.
  • (Down-stream und Side-stream) Einbringung oder Spaltung eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft oder eines (Teil-)Betriebes mit einem Kapitalanteil an einer grundstücksbesitzenden Gesellschaft.
  • (Side-stream) Verschmelzung, bei der sich im Vermögen der übertragenden Gesellschaft ein Kapitalanteil an einer grundstücksbesitzenden Gesellschaft befindet.
  • entsprechende „diagonale“ Vorgänge (zB Einbringung/Spaltung eines Kapitalanteils an einer grundstücksbesitzenden Gesellschaft in einem Konzern zwischen unterschiedlichen Beteiligungssträngen auf unterschiedlicher Ebene wie auf Tanten/Nichten-Gesellschaften).

‍

Es macht keinen Unterschied, ob neue Anteile gewährt werden oder ob die Abfindung mit bereits bestehenden Anteilen der bisherigen Gesellschafter erfolgt. Auch die Anwendung des Umgründungssteuergesetzes ist für die Anwendung der KA-RL ohne Belang.

‍

Rechtzeitige und umfassende steuerliche Beratung

‍

Bei Vorliegen eines Vorgangs, der nach der Rechtsprechung des EuGH klar als „Umstrukturierung“ der KA-RL unterliegt, haben die Finanzämter davon auszugehen, dass keine Grunderwerbsteuerpflicht besteht. Sofern die oben genannten Vorgaben eindeutig erfüllt sind, kann eine Selbstberechnung oder Abgabenerklärung über den Vorgang somit unterbleiben. Da jedoch bei anderen Vorgängen und Gesellschaftsformen als den oben genannten die Rechtslage noch nicht ausreichend geklärt erscheint, sollte in diesen Fällen weiterhin GrESt abgeführt werden bzw. ist eine rechtzeitige und umfassende steuerliche Beratung zu empfehlen.

GEWINNFREIBETRAG 2026

Wie jedes Jahr um diese Zeit dürfen wir Sie auf die Vorteile des sogenannten Gewinnfreibetrages und dessen steuerlich optimale Ausnutzung vor Jahresende hinweisen.

‍

Natürliche Personen können im Rahmen von Einzelunternehmen und Personengesellschaften in Form eines steuerlichen Gewinnfreibetrages bis zu 15 % ihres Gewinns aus einer betrieblichen Tätigkeit steuerfrei belassen. Die Staffelung des darüberhinausgehenden investitionsbedingten Gewinnfreibetrages ist im Bezug auf das Vorjahr unverändert. Um die Steuerbelastung Ihres Unternehmens zu optimieren, sollten Sie, sofern es wirtschaftlich auch sinnvoll ist, noch vor dem Jahresende Investitionen in begünstigte Wirtschaftsgüter tätigen.

‍

Der Gewinnfreibetrag unterteilt sich in

  • einen automatisch vom Finanzamt zu berücksichtigenden investitionsunabhängigen Grundfreibetrag (15 % von maximal EUR 33.000,00 seit 2024; somit bleiben maximal EUR 4.950,00 Ihres Gewinns steuerfrei) und
  • einen von bestimmten Voraussetzungen abhängigen sowie in der Steuererklärung zu beantragenden investitionsbedingten Gewinnfreibetrag (kann von Pauschalierern jedoch nicht in Anspruch genommen werden).

‍

Bemessungsgrundlage für den Gewinnfreibetrag ist der Gewinn des Unternehmens unter Außerachtlassung von Gewinnen aus Betriebsveräußerungen, bestimmten Kapitaleinkünften, die dem Steuerabzug unterliegen und Grundstücksveräußerungen, die mit dem besonderen Steuersatz in Höhe von 30 % besteuert werden.

‍

Für Gewinne, bis EUR 178.000,00 können 13 % Gewinnfreibetrag geltend gemacht werden. Für darüberhinausgehende Gewinne, bis EUR 353.000,00 können 7 % und für darüberhinausgehende Gewinne, bis EUR 583.000,00 können 4,5 % geltend gemacht werden. Ab einem Gewinn von EUR 583.001,00 kann kein Gewinnfreibetrag mehr berücksichtigt werden.

‍

Der maximal begünstigungsfähige Gewinn beträgt EUR 583.000,00. Der maximale Gewinnfreibetrag daher EUR 46.400,00 (inklusive Grundfreibetrag).

‍

Investitionen in begünstigte Wirtschaftsgüter

‍

Damit jedoch der investitionsbedingte Gewinnfreibetrag in Anspruch genommen werden kann, müssen im Verlangungsjahr 2026 Investitionen in begünstigte Wirtschaftsgüter getätigt werden, da die Höhe der Inanspruchnahme des Gewinnfreibetrags durch diese Investitionen gedeckt sein muss.

Unter begünstigten Wirtschaftsgütern versteht man die Anschaffung von ungebrauchtem, körperlichem und abnutzbarem Anlagevermögen mit mindestens 4-jähriger Nutzungsdauer (ausgenommen zB PKW, geringwertige Wirtschaftsgüter) oder aber bestimmte Wertpapiere, die dem Betrieb mindestens vier Jahre gewidmet sind. Wichtig ist jedoch, dass die Investitionen während des Jahres 2026 erfolgt sind bzw noch vor dem 31. Dezember 2026 getätigt werden.

‍

Durch eine Beschlussfassung des Nationalrates können Wertpapiere 2026 für Zwecke des Gewinnfreibetrages vorläufig zum letzten Mal angeschafft werden. Für den Zeitraum 2027 bis 2029 wurde eine Anerkennung für Zwecke des Gewinnfreibetrages ausgesetzt!

‍

Bei der Bestimmung der optimalen Höhe der Investitionen stehen wir Ihnen gerne zur Verfügung.

‍

DER NEUE JAHRESLOHNZETTEL 2026

Der neue Jahreslohnzettel (L16) ab 2026 bringt weitreichende Erweiterungen und neue Meldepflichten in der Personalverrechnung.

‍

Aufgrund der Änderung der Lohnkontenverordnung (BGBl II 337/2025), die mit einer starken Erweiterung des Jahreslohnzettels (L16) einhergeht, sind mit Wirkung ab 01.01.2026 im Rahmen der Personalverrechnung einige zusätzliche Werte zu erfassen und auszuweisen.

‍

Mit diesen Neuerungen setzt die Finanzverwaltung ihren Kurs fort, steuerliche Begünstigungen an umfangreiche Nachweis- und Dokumentationserfordernisse zu knüpfen. Dies führt in der Personalverrechnung zu einem zusätzlichen administrativen Aufwand. Zugleich ist im Bereich der Lohnabgaben eine zunehmend restriktive Prüfungspraxis zu beobachten. Umso wichtiger ist es daher, sämtliche erforderlichen Unterlagen vollständig, lückenlos und nachvollziehbar zu dokumentieren.

‍

Die wichtigsten Änderungen im Überblick:

‍

Trennung von Geld- und Sachbezügen (KZ 210)

‍

Die Bruttobezüge sind nun strenger aufzugliedern. Insbesondere sind Sachbezüge für Kraftfahrzeuge (Kfz), Wohnraum und sonstige Sachbezüge jeweils extra auszuweisen.

‍

Kfz-Angaben und Anschaffungskosten

‍

Bei der Privatnutzung eines Firmen-Kfz sind künftig die ungedeckelten Anschaffungskosten (inklusive USt) sowie der zur Anwendung kommende Prozentsatz nach der Sachbezugswerteverordnung anzugeben (dies gilt auch für emissionsfreie Fahrzeuge / E-Autos). Bei Poolfahrzeugen ist der Durchschnittssteuersatz zu melden, wenn Arbeitnehmer/innen für private Fahrten abwechselnd verschiedene arbeitgebereigene Kfz verwenden (siehe Rz 183 Lohnsteuer-RL).

‍

E-Mobilität & Ladeeinrichtungen

‍

Gesondert auszuweisen sind Kostenersätze von Arbeitgeber/innen für das Aufladen von E-Fahrzeugen sowie die Anschaffung bzw Zurverfügungstellung von Ladeeinrichtungen für Arbeitnehmer/innen.

‍

Steuerfreie Bezüge nach § 68 EStG (KZ 215)

‍

Eine detailliertere Trennung ist zwischen Bezügen nach § 68 Abs 1 (Schmutz-, Erschwernis-, Gefahren-, Sonn-/Feiertags- und Nachtzuschläge) und § 68 Abs 2 (normale Überstundenzuschläge) erforderlich.

‍

Erweiterte Angaben bei übrigen Abzügen / steuerfreien Bezügen (KZ 243)

‍

  • Beiträge zur Zukunftssicherung gemäß § 3 Abs 1 Z 15 lit a EStG,
  • Mitarbeiterkapitalbeteiligung gemäß § 3 Abs 1 Z 15 lit b EStG,  
  • Mitarbeiterbeteiligungsstiftung gemäß § 3 Abs 1 Z 15 lit c und d EStG,
  • Zuschüsse zu Carsharing gemäß § 3 Abs 1 Z 16d EStG,
  • Essensgutscheine gemäß § 3 Abs 1 Z 17 lit b EstG,
  • Mitarbeiterrabatte gemäß § 3 Abs 1 Z 21 EStG, die im Einzelfall 20 % übersteigen

‍

Trennung in L16 und L16k

‍

as Formular wurde in den klassischen L16 sowie den neuen Zusatzteil L16k (für Angaben zu Kindern im Zusam-menhang mit dem Familienbonus Plus) unterteilt.

NACHHALTIGKEITSBERICHTERSTATTUNG - ÄNDERUNGEN

Im Rahmen des Arbeitsprogramms der EU-Kommission für 2025 zur Reduzierung von Administrationsaufwendungen wurden die sogenannten „omnibus“-Vorschläge gemacht. Das erste Omnibus-Paket (Omnibus 1 vom 26.02.2025) zur Nachhaltigkeitsberichterstattung sieht weitreichende Anpassungen der regulatorischen Anforderungen vor.

‍

Geplante Änderungen für Unternehmen (Corporate Sustainability Reporting Directive; CSRD)

‍

  • Erhöhung der Größenkriterien für berichtspflichtige Unternehmen auf große Unternehmen mit mehr als 1.000 Mitarbeitende und Umsatzerlöse von mehr als MEUR 50 oder einer Bilanzsumme von mehr als MEUR 25, unabhängig von der Kapitalmarktorientierung.
  • Für Unternehmen, die erstmals ab dem Geschäftsjahr 2025 berichtspflichtig wären, wird die Berichtspflicht auf 2027 verschoben.
  • Die Prüfung der Nachhaltigkeitsberichterstattung soll auch langfristig auf Basis einer begrenzten Sicherheit (Limited Assurance) erfolgen.

‍

Geplante Änderungen an der Berichterstattung gemäß EU-Taxonomie-VO

‍

Einschränkung des Kreises jener Unternehmen, die zur Berichterstattung gemäß EU-Taxonomie-VO verpflichtet sind:

  • Vollumfängliche Offenlegung von Taxonomieangaben nur noch für Unternehmen mit mehr als MEUR 450 Umsatzerlösen.
  • Unternehmen, die in die CSRD-Berichtspflicht fallen, allerdings weniger als 1.000 Mitarbeitende haben, können freiwillig die Taxonomieinformationen offenlegen.
  • Für Unternehmen, die weniger als 1.000 Mitarbeitende beschäftigen und deren Umsatz MEUR 450 nicht er-reicht, ist die Taxonomieberichterstattung freiwillig.

‍

Geplante Änderungen der Richtlinie über die Sorgfaltspflichten von Unternehmen im Hinblick auf Nachhaltigkeit (Corporate Sustainability Due Diligence Directive; CSDDD)

‍

Der Vorschlag sieht eine Verschiebung des Beginns der gestaffelten Erstanwendung vor, die nun ab Juli 2028 vorgesehen ist:

  • Künftig sollen die Sorgfaltspflichten nur noch auf direkte Geschäftsbeziehungen abzielen.
  • Die Verpflichtung, Geschäftsbeziehungen aufzukündigen, soll entfallen.
  • Das Intervall für das Monitoring der Geschäftsbeziehung und der Evaluierung der Effektivität der Maßnahmen wird auf fünf Jahre erhöht.
  • Eine Streichung der zivilrechtlichen Haftung ist vorgesehen.

‍

Die vorgeschlagenen Änderungen des Omnibus-Pakets sehen eine Einschränkung des Anwendungsbereichs vor, womit für zahlreiche Unternehmen die Pflicht der Berichterstattung gemäß der CSRD und die Offenlegung im Sinne der EU-Taxonomie entfallen würde. Die Umsetzung in nationales Recht müsste bis Ende 2025 erfolgen.

‍

ERHÖHUNG DER GERICHTSGEBÜHREN

Die Gerichtsgebühren wurden zuletzt im Jahr 2021 valorisiert. Mit 01.01.2025 (BGBl II 51/2025 vom 26.02.2025) wurden die Gerichtsgebühren wieder wesentlich angehoben.

‍

Die Erhöhung der Gerichtsgebühren beträgt für die meisten Gebühren 23 %. Aber nicht nur Personen, die sich in einem Gerichtsverfahren befinden, sind von diesen Erhöhungen betroffen, sondern jeder, der sich auch abseits von Gerichtsverfahren einer Gerichtsauskunft bedient (zB Firmenbuch-/Grundbuchabfragen). Nicht davon betroffen sind jene Gebühren, die einen Prozentsatz einer bestimmten Bemessungsgrundlage ausmachen.

‍

Konsequent dazu wurde auch die Einkommensgrenze, bis zu jener man von Gerichtsgebühren befreit ist, von EUR 14.834,00 auf EUR 18.251,00 angehoben. Nichtsdestotrotz wird das Streiten vor Gericht und alle sonstigen Gerichtsanfragen künftig spürbar teurer.

‍

Neuauflage der Gebührenrichtlinie

‍

Seit 2007 gibt es die Gebührenrichtlinien zum Gebührengesetz. Nach deren Verlautbarung wurden diese Richtlinien im Jahr 2019 angepasst. Seit dem Jahr 2019 sind zahlreiche Gesetzesänderungen, welche zu einer Modernisierung des Gebührengesetzes und der Einführung von neuen Pauschalgebühren geführt haben, in Kraft getreten. Aus diesem Grund wurden die Gebührenrichtlinien grundlegend überarbeitet und neu verlautbart. Die neuen Gebührenrichtlinien („GebR 2025“) sind ab dem 01.04.2025 anzuwenden und ersetzen die Richtlinien aus dem Jahr 2019.

‍

Bei abgabenbehördlichen Prüfungen für vergangene Zeiträume und auf Sachverhalte, bei denen die Gebührenschuld vor dem 31.03.2025 entstanden ist, sind noch die alten Richtlinien anzuwenden, soweit nicht für diese Zeiträume andere Bestimmungen in Gesetzen, Verordnungen oder günstigere Regelungen in den GebR 2025 bzw in anderen Erlässen Gültigkeit hatten. Eine geänderte Rechtsansicht stellt keinen Wiederaufnahmegrund gemäß§ 303 BAO dar. Wie bei allen veröffentlichten Richtlinien der Finanzverwaltung können diese jedoch keine über die gesetzlichen Bestimmungen hinausgehenden Rechte oder Pflichten begründen. Sie haben daher keinen Gesetzescharakter und sind auch nicht bindend für Gerichte.

‍

E-PKW UND VERSICHERUNGSSTEUER

Fahrzeuge mit Elektroantrieb (= CO2- Emissionswert von 0 g/km) waren bislang von der motorbezogenen Versicherungssteuer befreit. Diese Befreiung wird nun derart eingeschränkt, dass nur noch Kleinkrafträder mit Elektroantrieb bis zu 4 kW umfasst sind.

‍

Die motorbezogene Versicherungssteuer wird beim Verbrennungsmotor aus einer Kombination von Hubraum, kW und CO2-Emissionswert berechnet. Da Elektromotoren einen CO2-Emissionswert von Null und auch keinen Hubraum haben, wurde für Kfz mit reinem Elektromotor eine neue Berechnungsmethodik festgelegt.

‍

Bei Krafträdern mit rein elektrischem Antrieb von mehr als 4 kW wird die Versicherungssteuer mit EUR 0,50 je Kilowatt (lt Zulassungsschein) der um 5 Kilowatt verringerten Leistung, mindestens jedoch 4 kW pro Monat angesetzt.

‍

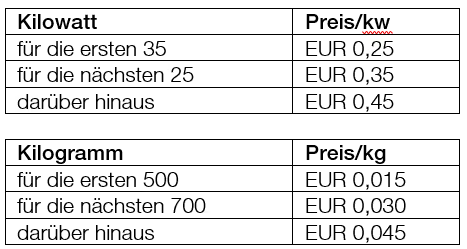
Bei Pkw mit höchstzulässigem Gesamtgewicht bis zu 3,5 Tonnen wird die Versicherungssteuer mit EUR 0,25 bis EUR 0,45 je Kilowatt (lt Zulassungsschein) der um 45 Kilowatt verringerten Dauerleistung, mindestens jedoch 0 kW pro Monat angesetzt. Zusätzlich dazu werden EUR 0,015 bis EUR 0,045 je Kilogramm Eigengewicht des um 900 Kilogramm verringerten Eigengewichts, mindestens jedoch 200 Kilogramm angesetzt.

‍

In der nachstehenden Tabelle sind die exakten Werte für die Berechnung der Versicherungssteuer ersichtlich:

‍

‍

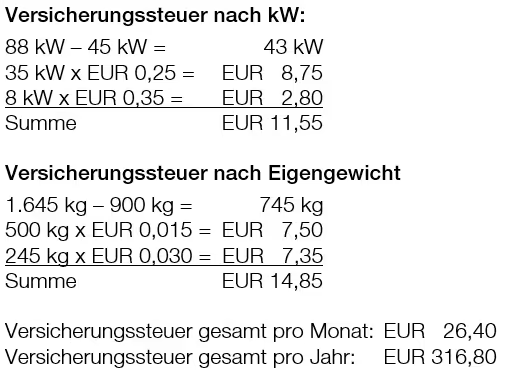
Berechnungsbeispiel

Pkw: Tesla Model 3, BJ/EZ 2020, Dauerleistung laut Zulassung: 88 kW, Eigengewicht: 1.645 kg

‍

‍

Der Steuersatz für extern aufladbare Hybridelektroantriebe (Plug-In-Hybride) wurde ebenfalls angepasst.

‍

Die neuen Berechnungsmodelle traten mit 01.04.2025 in Kraft und gelten für Versicherungszeiträume nach dem Inkrafttreten. Wurden zB Versicherungsentgelte bereits zu Jahresbeginn für das gesamte Kalenderjahr vorausbezahlt, so wird der Versicherer die motorbezogene Versicherungssteuer für Versicherungszeiträume nach dem 31.03.2025 nachverrechnen, da diese mit 15.11.2025 für den Versicherer fällig wird.

‍

Die Einbeziehung der mit reinem Elektromotor betriebenen Kfz und Hybridfahrzeuge in die motorbezogene Versicherungssteuer gilt auch für bereits zum Verkehr zugelassene E-Fahrzeuge.

‍

NEUER ÖNACE-CODE 2025

Die ÖNACE ist eine für Österreich gültige Zuordnung von Unternehmenstätigkeiten zu bestimmten Wirtschaftszweigen.

‍

Diese wurde überarbeitet, da in den letzten 15 Jahren neue Tätigkeiten und Produkte entstanden sind. Seit 01.01.2025 gelten nun die neuen Klassifikationen gemäß ÖNACE 2025. Unternehmen erhalten in der ersten Hälfte des Jahres 2025 von der Statistik Austria über das Unternehmerserviceportal (USP) einen ÖNACE-Code mit der Zuordnung zur neuen Klassifikation gemäß ÖNACE 2025. Bei Übereinstimmung mit dem bisherigen Unternehmensschwerpunkt ist diese zu bestätigen. Andernfalls ist bei der Statistik Austria mittels beiliegendem Formular eine Änderung zu beantragen.

‍

Die Klassifikationsmitteilung ist zu den Geschäftsunterlagen zu nehmen. Benötigt wird der ÖNACE-Code für die Einkommensteuererklärung, das Bundesvergabegesetz und diverse andere Förderungen.

‍