eccontis INFORMIERT

Auf dieser Seite finden Sie aktuelle Entwicklungen, Gesetzesänderungen und praktische Tipps rund um das Thema Steuern. Unser Ziel ist es, Ihnen relevante Informationen verständlich und kompakt bereitzustellen, damit Sie bestens vorbereitet sind.

NEUE FINANZORDNUNGSWIDRIGKEIT

Das Bundesfinanzgericht (BFG) stellte klar, dass die Verwendung verfälschter, falscher oder unrichtiger Belege ein eigenständiges Finanzvergehen neben einer Abgabenhinterziehung darstellt und die beiden Delikte somit jeweils für sich bestraft werden können.

‍

Weiters wurde die Verwendung solcher Belege als Dauerdelikt qualifiziert, was insbesondere Auswirkungen auf die Verjährung dieser Finanzordnungswidrigkeit hat.

‍

Die Bestimmung des Finanzstrafgesetzes erfasst Fälle, in denen mit dem Vorsatz, einen Geschäftsvorgang vorzutäuschen oder dessen wahren Gehalt zu verschleiern, Belege verfälscht, falsche oder unrichtige Belege hergestellt oder solche Belege verwendet werden, wobei eine Geldstrafe von bis zu EUR 100.000,00 droht. Damit richtet sich die Vorschrift insbesondere gegen die Erstellung bzw Verwendung von Schein- und Deckungsrechnungen.

‍

In einem BFG-Fall hatte ein Kfz-Händler eigenmächtig diverse an ihn ausgestellte Eingangsrechnungen mit fingierten, höheren Kaufpreisen versehen und damit Umsatzsteuerverkürzungen (durch zu hohen Vorsteuerabzug) begangen. Über den KFZ-Händler wurde sowohl wegen Abgabenhinterziehung als auch wegen der Finanzordnungswidrigkeit eine zusätzliche Geldstrafe von EUR 20.000,00 verhängt, wogegen der Kfz-Händler Beschwerde erhob. Das BFG bestätigte jedoch die Strafe.

‍

Dauerdelikt

Das BFG qualifizierte die Finanzordnungswidrigkeit darüber hinaus als Dauerdelikt, das bis zur Entfernung der gefälschten Rechnung aus der Buchhaltung bestehen bleibt. Bei einem Dauerdelikt beginnt die Verjährungsfrist erst mit dessen Beendigung, nach Ansicht des BFG somit erst mit der Entfernung der betreffenden Rechnung aus der Buchhaltung zu laufen. Bleibt ein solcher Beleg weiterhin in der Buchhaltung, beginnt auch die Verjährungsfrist nicht zu laufen. Für bereits verwirklichte andere Finanzvergehen können sich insofern Auswirkungen ergeben, als diese unter Umständen ebenfalls nicht verjähren.

‍

Tipp

Nicht jede fehlerhafte Rechnung bedingt automatisch so eine Finanzordnungswidrigkeit. Bei zweifelhaften Belegen ist aber eine rasche Aufklärung wichtig, weshalb sich bei konkreten Verdachtsfällen eine frühzeitige Abstimmung empfiehlt. Im Falle des Falles kann eine Finanzordnungswidrigkeit durch eine Selbstanzeige saniert werden.

KURZFRISTIGE TOURISTISCHE VERMIETUNG

Die Abgrenzung zwischen Einkünften aus Gewerbebetrieb und Einkünften aus Vermietung und Verpachtung ist bei der kurzfristigen Vermietung oftmals nicht eindeutig.‍

‍

In einem aktuellen Erkenntnis hatte das Bundesfinanzgericht (BFG) zu beurteilen, ob die Einkünfte aus der kurzfristigen Vermietung von zwei Wohnungen an Touristen über Online-Plattformen bereits als gewerbliche Einkünfte einzustufen sind.

‍

Sachverhalt

Im Jahr 2019 wurden zwei Wohnungen mit insgesamt sechs Betten angemietet und kurzfristig an Touristen über Online-Plattformen weitervermietet. Dabei wurden neben der Überlassung der Wohnungen auch verschiedene Nebenleistungen erbracht. Dazu zählten insbesondere die Endreinigung, das Waschen der Wäsche, die Betreuung der Gäste bei Gebrechen sowie die Bereitstellung von Informationen für Touristen. Die Wohnungen waren vollständig eingerichtet. Frühstück oder sonstige Verpflegungsleistungen wurden nicht angeboten. Mit Beginn der Corona-Epidemie im März 2020 wurde die Vermietungstätigkeit eingestellt. Im gegenständlichen Fall war fraglich, ob die Tätigkeit im Jahr 2019 bzw bis März 2020 als Vermögensverwaltung oder bereits als gewerbliche Tätigkeit anzusehen war.

‍

Hintergrund

Der Grund dafür, dass Mieteinnahmen vom Vermieter als Einkünfte aus Gewerbebetrieb erklärt werden, sind oft unterschiedliche, steuerliche Ansätze: so kann bei Einkünften aus Gewerbebetrieb zB der Gewinnfreibetrag geltend gemacht werden oder sind unter Umständen höhere Abschreibungssätze bzw andere Betriebsausgaben steuerlich absetzbar.

‍

Entscheidung des BFG

Das BFG stellte klar, dass die Vermietung einer Liegenschaft grundsätzlich der Vermögensverwaltung zuzuordnen ist. Eine gewerbliche Tätigkeit liegt erst dann vor, wenn die Tätigkeit nach Art und Umfang jenes Ausmaß überschreitet, das üblicherweise mit der Verwaltung eigenen Vermögens verbunden ist. Maßgeblich für die Abgrenzung ist insbesondere, inwieweit die Tätigkeit über die bloße Überlassung der Liegenschaft hinausgeht und dadurch der gewerbliche Unternehmenscharakter in den Vordergrund tritt. Die bei einer Vermietung anfallende Verwaltungsarbeit und gegebenenfalls erforderliche Werbemaßnahmen führen für sich allein noch nicht zu einer gewerblichen Tätigkeit. Vielmehr müssen besondere Umstände hinzutreten, durch die eine über die bloße Nutzungs-überlassung hinausgehende Tätigkeit entsteht.

‍

Darüber hinaus stellte das BFG klar, dass die Beurteilung, ob eine gewerbliche Tätigkeit vorliegt, anhand der Verhältnisse des jeweiligen Jahres zu erfolgen hat. Eine spätere Änderung der tatsächlichen Verhältnisse kann daher zu einer Änderung der Einkunftsart führen, dies ist jedoch für jeden Besteuerungszeitraum gesondert zu beurteilen.

‍

Fazit

Das BFG kommt zu dem Ergebnis, dass die kurzfristige Vermietung der beiden Wohnungen noch als vermögensverwaltende Tätigkeit einzustufen war. Die daraus erzielten Einkünfte waren somit der Vermietung und Verpachtung zuzuordnen. Das Erkenntnis verdeutlicht, dass die kurzfristige Vermietung von Wohnungen über Online-Plattformen nicht allein aufgrund einiger Nebenleistungen als gewerbliche Tätigkeit einzustufen ist. Entscheidend sind vielmehr die konkreten Umstände des Einzelfalls, insbesondere Art und Umfang der Vermietung sowie das Ausmaß der über die bloße Nutzungsüberlassung hinausgehenden Leistungen.

ERHÖHTE SACHBEZUGS-BESTEUERUNG VON E-KFZ

Mit 01.01.2027 wird die steuerliche Begünstigung von Firmenfahrzeugen in Form von E-Autos eingeschränkt werden.

‍

‍Zukünftig ist gemäß dem beschlossenen Budgetbegleitgesetz 2027-2028 auch für solche Elektro-Firmenautos, die privat genutzt werden können, beim Dienstnehmer steuerlich ein Sachbezug anzusetzen. Durch einen im Vergleich zum regulären Sachbezug reduzierten Sachbezugswert sollen die ökologischen Anreize jedoch erhalten bleiben, weshalb für das erste Jahr 2027 ein betraglich moderater Einstieg geplant ist.

‍

Bisher sind Elektro-Firmenfahrzeuge mit der Möglichkeit zur Privatnutzung steuerlich besonders attraktiv, da für diese Fahrzeuge mit einem CO2-Ausstoß von null Gramm pro Kilometer ein Sachbezugswert von null anzusetzen ist. Für Arbeitnehmer fallen daher weder Lohnsteuer noch Sozialversicherungsbeiträge für die private Nutzung des Fahrzeugs an.

‍

Steuerpflichtiger Sachbezug

Im Rahmen des Budgets 2027-2028 hat die Bundesregierung nun eine Anpassung beschlossen. Künftig soll auch für Elektro-Firmenautos ein steuerpflichtiger Sachbezug gelten, der wie folgt gestaffelt eingeführt wird:

  • Im Kalenderjahr 2027 ist ein Sachbezugswert von 0,375 % der Anschaffungskosten des Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal EUR 180,00 monatlich, anzusetzen.
  • Ab dem Kalenderjahr 2028 beträgt der Sachbezugswert 0,625 % der Anschaffungskosten des Kraftfahrzeugs (einschließlich Umsatzsteuer und Normverbrauchsabgabe), maximal EUR 300,00 monatlich.

‍

Ist ein Sachbezug anzusetzen, fällt auch Umsatzsteuer an, sofern der Arbeitgeber für das überlassene Fahrzeug zum vollen oder teilweisen Vorsteuerabzug berechtigt war. Der angesetzte Sachbezugswert gilt dabei als Bruttobemessungsgrundlage für die Umsatzsteuer. Die Änderungen gelten ab Jänner 2027 und sind für sämtliche vom Arbeitgeber zur Privatnutzung überlassene Kfz mit einem CO2-Ausstoß von Null anzuwenden.

‍

Fazit

Elektro-Firmenautos sollen zwar ab 2027 einen Teil ihrer bisherigen steuerlichen Vorteile verlieren, bleiben gegenüber Firmenautos mit einem Verbrennungsmotor jedoch weiterhin begünstigt. Der geplante Sachbezug fällt deutlich niedriger aus als jener für Fahrzeuge mit Verbrennungsmotor, der - abhängig vom CO2-Ausstoß - derzeit 1,5 % bzw 2 % der tatsächlichen Anschaffungskosten inklusive Umsatzsteuer und NoVA beträgt und mit maximal EUR 720,00 bzw EUR 960,0 pro Monat gedeckelt ist.

‍

Die für die genannten Regelungen relevante Verordnung über die Bewertung bestimmter Sachbezüge (Sachbezugswerteverordnung) wurde bislang noch nicht entsprechend dieser Änderungen novelliert. Es bleibt somit abzuwarten, wie der genaue Verordnungstext lauten wird.

DIENSTLEISTUNGEN ODER WAREN AUS DEM EU-AUSLAND

Bei grenzüberschreitenden Dienstleistungen und Warenlieferungen, die ein Arzt erhält, kann es zu umsatzsteuerlichen Pflichten kommen.


Umsätze aus der Tätigkeit als Arzt (Heilbehandlungen) sind von der Umsatzsteuer befreit. Das bedeutet, dass ein Arzt auf seinen Honorarnoten für die Tätigkeit als Arzt keine Umsatzsteuer ausweisen muss, aber auch keinen Vorsteuerabzug hat. Ärzte haben daher weder eine Umsatzsteuervoranmeldung noch eine Umsatzsteuerjahreserklärung abzugeben. Die Umsatzsteuerbefreiung der ärztlichen Tätigkeit kann zu der irrtümlichen Annahme führen, dass Ärzte nie Umsatzsteuer bezahlen müssen.


Doch es gibt zwei Ausnahmen von dieser Grundregel:

  • der innergemeinschaftliche Erwerb von Waren
  • der Bezug von Dienstleistungen aus dem Ausland und der damit verbundene Übergang der Steuerschuld im Reverse Charge System.

Grenze von EUR 11.000,00

Wenn der Arzt Einkäufe – zum Beispiel für medizinische Geräte oder Behandlungsmaterialien - im EU-Raum tätigt, gilt er als Schwellenerwerber. Das heißt, er wird umsatzsteuerlich wie eine Privatperson behandelt. Der liefernde Unternehmer verrechnet daher die Umsatzsteuer des Ursprungslandes. Haben diese Einkäufe im Vorjahr jedoch die Grenze von EUR 11.000,00 überschritten oder überschreiten sie im laufenden Jahr erstmalig die Grenze, wird der Arzt zum innergemeinschaftlichen Erwerber und wird wie ein regulärer Unternehmer behandelt.


Bei Überschreiten dieser Grenze sollte der Arzt eine UID-Nummer beantragen, da er dann - bei Vorliegen aller übrigen Voraussetzungen - vom Lieferanten eine Rechnung über eine steuerfreie innergemeinschaftliche Lieferung erhält. Anderenfalls würde die Lieferung doppelt mit Umsatzsteuer belastet werden: einmal mit der ausländischen USt und einmal mit der Erwerbsteuer im Inland. Wie jeder andere Unternehmer hat nämlich auch der Arzt den innergemeinschaftlichen Erwerb zu versteuern und die daraus entstehende Umsatzsteuer im Rahmen der Umsatzsteuervoranmeldung zu entrichten. Allerdings steht dem Arzt auch in diesem Fall kein Vorsteuerabzug zu.


Dienstleistung: Arzt hat Umsatzsteuer abzuführen

Bezieht der Arzt sonstige Leistungen, also Dienstleistungen aus dem Ausland, ist er dazu verpflichtet, aufgrund des Reverse Charge Systems inländische Umsatzsteuer für den ausländischen Dienstleister abzuführen. Wird nämlich die Dienstleistung, wie etwa eine Beratungs- oder Reparaturleistung, von einem ausländischen Unternehmer erbracht, so geht die Umsatzsteuerschuld des ausländischen Dienstleisters auf den Arzt als Unternehmer über, da bei Leistungen zwischen Unternehmern (B2B) der Empfängerort (Sitz des Leistungsempfängers; hier der Arzt im Inland) der für die Umsatzsteuerschuld maßgebliche Ort ist. Der ausländische Dienstleister wird seine Rechnung in der Regel zwar ohne Umsatzsteuer ausstellen, der inländische Arzt hat die Umsatzsteuer jedoch an das österreichische Finanzamt abzuführen, wobei ihm jedoch wieder kein Vorsteuerabzug zusteht.


Da ein Arzt als Unternehmer im umsatzsteuerlichen Sinn gilt, hat er – auch wenn er ausschließlich ärztliche Heilbehandlungen erbringt und damit umsatzsteuerbefreit ist – unter bestimmten Umständen die Verpflichtung, eine Umsatzsteuervoranmeldung und Umsatzsteuererklärung abzugeben. Um umsatzsteuerliche Doppelbesteuerungen zu vermeiden, sollte auch rechtzeitig an die Beantragung einer UID-Nummer gedacht werden.


HOMEOFFICE-GESETZESREGELUNG

Der Gesetzesentwurf zu den neuen Homeoffice-Regelungen wurde im gesetzgeberischen Schnellverfahren durchgepeitscht. Der steuerliche Teil soll rückwirkend mit 01.01.2021 in Kraft treten und wurde mit nur leichten Abänderungen in das 2. COVID-19-Steuermaß-nahmengesetz eingefügt. Der arbeitsrechtliche Teil soll mit 01.04.2021 in Kraft treten und wurde als eigener Initiativantrag im Nationalrat eingebracht. Nachstehend ein Überblick über die wichtigsten Homeoffice-Regelungen.


Vereinbarungsprinzip

Homeoffice wird ab 01.04.2021 weiterhin Vereinbarungssache zwischen Arbeitnehmer und Arbeitgeber bleiben. Es wird daher keinen Rechtsanspruch für den Arbeitnehmer und keine einseitige Anordnungsmöglichkeit für den Arbeitgeber geben. Homeoffice-Vereinbarungen sollen aus Beweisgründen schriftlich erfolgen (§ 2h Abs 2 AVRAG). Auch nicht schriftliche (zB mündliche) Vereinbarungen sind rechtsgültig, sofern sie beweisbar sind.


Was zählt als „Wohnung“ im Sinne der Homeoffice-Regelung?

Von der Homeoffice-Regelung ist nicht nur die private Wohnung des Arbeitnehmers umfasst (Hauptwohnsitz, Nebenwohnsitz), sondern auch die Wohnung des Ehegatten bzw Lebenspartners oder von nahen Angehörigen, wenn der Arbeitnehmer dort im Homeoffice tätig wird. Öffentliche Flächen (wie zB Parks, Restaurants, Vereinslokale etc) fallen nicht darunter, dh für mobiles Arbeiten außerhalb von Wohnungen gelten weder die arbeitsrechtlichen Bestimmungen (zB § 2h AVRAG) noch die abgabenrechtlichen Begünstigungen (zB abgabenfreie Homeoffice-Pauschale).


Beendigung von Homeoffice

Ab 01.04.2021 gilt, dass Homeoffice-Vereinbarungen jedenfalls bei Vorliegen eines wichtigen Grundes unter Einhaltung einer Frist von einem Monat zum Letzten des Kalendermonats gelöst werden können. Die jeweilige Homeoffice-Vereinbarung kann außerdem eine Befristung und Kündigungsregelungen beinhalten (§ 2h Abs 4 AVRAG).


Digitale Arbeitsmittel

Digitale Arbeitsmittel (Laptop, Drucker, Handy uä) hat der Arbeitgeber bereitzustellen (§ 2h Abs 3 AVRAG). Dies stellt keinen abgabepflichtigen Sachbezug dar (§ 26 Z 9 EStG).


Es kann abweichend vereinbart werden, dass digitale Arbeitsmittel vom Arbeitnehmer zur Verfügung gestellt werden und der Arbeitgeber dafür einen angemessenen Kostenersatz leistet. Die Höhe des Kostenersatzes ist Vereinbarungssache und kann pauschal erfolgen (§ 2h Abs 3 AVRAG).


Abgabenfreie Homeoffice-Pauschale

Der Arbeitgeber kann dem Arbeitnehmer für Zeiträume ab 01.01.2021 eine abgabenfreie Homeoffice-Pauschale bis zu EUR 3,00 täglich für maximal 100 Homeoffice-Tage im Kalenderjahr bezahlen (§ 26 Z 9 EStG und § 49 Abs 3 Z 31 ASVG). Als Homeoffice-Tage gelten nur jene Tage, an denen die berufliche Tätigkeit ausschließlich in der Wohnung ausgeübt wird. Die Befreiung gilt bezüglich aller Lohnabgaben (Lohnsteuer, Sozialversicherung, betriebliche Vorsorge, DB, DZ, Kommunalsteuer). Im Bereich der Lohnpfändung gibt es hingegen keine Befreiung.


Auch wenn die abgabenfreie Homeoffice-Pauschale vor allem für jene Fälle gedacht ist, in denen der Arbeitnehmer digitale Arbeitsmittel zumindest teilweise selbst beistellt, sind für die Abgabenfreiheit keine konkreten Anschaffungsbelege oder Rechnungen nötig. Zahlt der Arbeitgeber pro Homeoffice-Tag weniger als EUR 3,00, kann der Arbeitnehmer die Differenz in der Arbeitnehmerveranlagung steuerlich geltend machen.


Arbeitnehmerveranlagung (Werbungskosten)

Eine über die Personalverrechnung nicht oder nicht vollständig ausgeschöpfte Homeoffice-Pauschale kann der Arbeitnehmer für Zeiträume ab 01.01.2021 beim Finanzamt im Wege der Arbeitnehmerveranlagung geltend machen.


Unabhängig davon können Arbeitnehmer in der Arbeitnehmerveranlagung außerdem bis zu EUR 300,00 pro Kalenderjahr an belegmäßig nachgewiesenen Kosten für ergonomisch geeignete Arbeitsmöbel (Arbeitstisch, Drehstuhl, Schreibtischlampe und andere eindeutig zur Verbesserung des ergonomischen Arbeitens dienende Gegenstände, wie zB Fußstütze oder Vorlagehalterung) geltend machen, wenn sie

  • über kein steuerlich abzugsfähiges Arbeitszimmer verfügen und
  • zumindest 26 Tage im Kalenderjahr ausschließlich im Homeoffice gearbeitet haben (als Homeoffice-Tage gelten nur jene Tage, an denen die berufliche Tätigkeit ausschließlich in der Wohnung ausgeübt wird).


Die Regelung für ergonomische Arbeitsmöbel gilt rückwirkend bereits für das Jahr 2020, allerdings mit der Einschränkung, dass für 2020 und 2021 nur ein gemeinsamer Freibetrag von insgesamt  EUR 300,00 gilt: Für das Jahr 2020 sind maximal EUR 150,00 abzugsfähig, für 2021 kann die Differenz bis zu EUR 300,00 geltend gemacht werden.


Lohnkonto und L16

Der Arbeitgeber muss in den Lohnunterlagen ab 2021 erfassen, an welchen Tagen seine Arbeitnehmer im Homeoffice sind. Die Anzahl der Homeoffice-Tage muss im Lohnkonto und im Lohnzettel (L16) angeführt werden, und zwar unabhängig davon, ob der Arbeitgeber eine Homeoffice-Pauschale ausbezahlt oder nicht.


Hat der Arbeitgeber bisher noch keine Aufzeichnungen über Homeoffice-Tage seiner Arbeitnehmer geführt, ist es nach Ansicht des BMF zulässig, dass der Arbeitgeber die Anzahl der Homeoffice-Tage für das erste Halbjahr 2021 (also bis 30.06.2021) aufgrund von Erfahrungswerten schätzt.


Was zählt steuerlich als Homeoffice-Tag?

Als Homeoffice-Tage gelten im abgabenrechtlichen Sinn nur jene Tage, an denen die berufliche Tätigkeit ausschließlich in der Wohnung ausgeübt wird. Arbeitet ein Arbeitnehmer zB nur den halben Tag in der Wohnung und fährt nachher in das Büro oder auf Dienstreise, so liegt kein steuerlich anzuerkennender Homeoffice-Tag vor.


Arbeitsinspektorat

Es erfolgt eine Klarstellung, dass die Arbeitsinspektorate keinen Zutritt zu privaten Wohnbereichen erhalten (§ 4 Abs 10 Arbeitsinspektionsgesetz).


Arbeitsunfall im Homeoffice

Bei Arbeitsunfällen sollen Beschäftigte auch im Homeoffice unfallversichert sein, so wie dies schon derzeit aufgrund der für die Coronakrise geltenden Sonderregelung vorgesehen ist (§ 175 Abs 1a und 1b ASVG). Die in der Praxis oft schwierige Abgrenzung zwischen Arbeits- und Freizeitunfällen wird aber voraussichtlich weiterhin unklar bleiben.


BREXIT UND UMSATZSTEUERLICHE AUSWIRKUNGEN

Großbritannien ist am 31.01.2020 endgültig aus der EU ausgetreten und hat keine Verlängerung der steuerlichen Übergangsphase beantragt, weshalb Großbritannien aus steuerlicher Sicht seit 01.01.2021 Drittlandsstatus hat.


Seit diesem Zeitpunkt kommen somit die umsatzsteuerlichen Bestimmungen für Drittländer zur Anwendung. Nordirland gilt hingegen auch nach dem 31.12.2020 in Bezug auf die Bestimmungen zu Waren weiterhin als Gemeinschaftsgebiet, weshalb für Warenlieferungen von und nach Nordirland die Regelungen für EU-Mitgliedstaaten zur Anwendung kommen. Folgende Änderungen für Umsätze seit dem 01.01.2021 sind zu beachten:


Innergemeinschaftliche Lieferung/Ausfuhr in ein Drittland

Seit 01.01.2021 treten bei Lieferungen nach Großbritannien, ausgenommen Nordirland, (echt steuerfreie) Ausfuhrlieferungen an die Stelle von (echt steuerfreien) innergemeinschaftlichen Lieferungen. Lieferungen nach Nordirland sind bei Vorliegen der allgemeinen Voraussetzungen auch nach dem 31.12.2020 als steuerfreie innergemeinschaftliche Lieferungen zu behandeln.


Innergemeinschaftlicher Erwerb bzw. innergemeinschaftlicher Versandhandel/Einfuhr

Lieferungen aus Großbritannien, ausgenommen Nordirland, nach Österreich sind als Einfuhr zu versteuern. Im B2B-Bereich tritt die Einfuhr quasi an die Stelle des innergemeinschaftlichen Erwerbes. Der Vorsteuerabzug für Einfuhren ist unter den umsatzsteuerlichen Voraussetzungen möglich. Im B2C Bereich ersetzt die Einfuhr die Regelungen zum innergemeinschaftlichen Versandhandel. Lieferungen von Nordirland nach Österreich sind unter den allgemeinen Voraussetzungen auch nach dem 31.12.2020 als innergemeinschaftliche Erwerbe bzw. innergemeinschaftlicher Versandhandel zu behandeln.


UID-Nummer

Britische UID-Nummern gelten nicht mehr als UID-Nummer eines Mitgliedstaates. Nordirische UID-Nummern enthalten den Ländercode „XI“.


Zusammenfassende Meldung (ZM)

Nach dem Brexit ist die Abgabe von ZM bei grenzüberschreitenden Umsätzen mit britischen Unternehmen nur mehr für Lieferungen von bzw nach Nordirland erforderlich.


Vorsteuererstattungsverfahren

Bei der Erstattung von österreichischer Umsatzsteuer, die nach dem 31.12.2020 gezahlt wurde, sind für die in Großbritannien ansässigen Unternehmen die Regelungen für die Erstattung an Unternehmen in Drittlandsgebieten anzuwenden. Für in Nordirland ansässige Unternehmen richtet sich die Erstattung nach den Regelungen für im Unionsgebiet ansässige Unternehmen, wenn sich der Antrag auf österreichische Vorsteuern aus Lieferungen bezieht. Betrifft der Antrag jedoch Vorsteuern aus sonstigen Leistungen, gilt hinsichtlich dieser Leistungen das Verfahren für im Drittlandsgebiet ansässige Unternehmen.


INVESTITIONSPRÄMIE - FRIST ENDET

Die Auswirkungen der Pandemie haben bei manchen Unternehmen zu verhaltener Investitionsneigung geführt. Der Gesetzgeber will mit der Vergabe einer Investitionsprämie dagegenhalten: durch nicht rückzahlbare Zuschüsse im Sinne des § 2 Z 3 der Allgemeinen Rahmenrichtlinien für die Gewährung von Förderung aus Bundesmitteln. Aus Sicht des EU- Rechts gelten solche Förderungsmittel nicht als Beihilfe (vgl eccontis informiert 33/2020 vom 21.08.2020).

‍

Wer bekommt die COVID-19 Investitionsprämie?

Wer ein Unternehmen mit Sitz oder Betriebsstätte in Österreich im eigenen Namen und auf eigene Rechnung betreibt, kann – unabhängig von Bestandsdauer, Größe und Branche – eine solche Prämie im Ausmaß von 7 % bzw 14 % der Anschaffungskosten beantragen. Zu beachten ist dabei aber, dass weder gegen das Unternehmen selbst, noch gegen einen geschäftsführenden Gesellschafter ein Insolvenzverfahren anhängig sein darf.


Welche Investitionen werden gefördert?

Gefördert werden aktivierungspflichtige Neuinvestitionen in das abnutzbar materielle und immaterielle Anlagevermögen am Standort Österreich. Auch Gebrauchtkäufe sind förderungswürdig, wenn diese im Unternehmen des Antragstellers als Neuzugang im Anlagevermögen erfasst werden.


Der Gesetzgeber möchte mit der Förderung die Ökologisierung vorantreiben. Daher werden etwa Anlagen zur Klimatisierung oder Kühlung, Wärmepumpen, Anschlüsse an Nah-/Fernwärme und Biomasseanlagen sowie Thermische Solaranlagen gefördert. Auch Investitionen in die Verbesserung des Wärmeschutzes von betrieblich genutzten Gebäuden mit einem Alter von mehr als 20 Jahren werden gefördert. Der Gesetzgeber fördert aber auch Maßnahmen, die zur Wassereinsparung oder zur Verbesserung der Abwassereinleitung führen.


Dem Gesetzgeber ist ebenso die umweltfreundliche Mobilität ein förderungswürdiges Anliegen: die Prämie kann für die Anschaffung von fossilfrei angetriebenen Fahrzeugen und für Umrüstung von Fahrzeugen auf einen solchen Antrieb beantragt werden. Auch Radwege, Radabstellanlagen, E-Bike-Ladestationen werden gefördert. Mit Investitionen in die betrieblichen Grünanlagen oder die Rückführung von versiegelten Flächen in Grünflächen soll der Erhalt und die Wiederherstellung der biologischen Vielfalt (Biodiversität) erreicht werden. Auch solche Ausgaben sind für die Investitionsprämie geeignet.


Die Digitalisierung ist ebenso ein Schwerpunkt der Investitionsprämie: etwa für die Einführung von Cybersecurity-Maßnahmen, E-Commerce, Maßnahmen für Homeoffice und mobiles Arbeiten können ebenso Anträge auf Erhalt der Investitionsprämie gestellt werden.


Höhe der Förderung

Während die Investitionsprämie grundsätzlich 7 % des Investitionsvolumens ausmacht, werden bei Investitionen in Ökologisierung, Digitalisierung und Life/Science 14 % der Anschaffungskosten gefördert. Das Mindestfördervolumen pro Antrag beträgt EUR 5.000,00 ohne Umsatzsteuer, das maxi-mal förderbare Investitionsaufkommen beträgt 50 Mio EUR ohne Umsatzsteuer.


Bestätigung durch Steuerberater

Falls ein Zuschuss von mehr als EUR 12.000,00 beantragt wird, ist die Bestätigung durch einen Steuerberater notwendig. Da diese Bestätigung auch einen verwaltungstechnischen Aufwand bedeutet, ist es sinnvoll, den Steuerberater ihres Vertrauens rechtzeitig über die Beauftragung dieser Bestätigungsleistung zu informieren.


Antragsfrist

Laut Homepage der aws (https://www.aws.at/corona-hilfen-des-bundes/aws-investitionspraemie/) ist geplant, dass ua

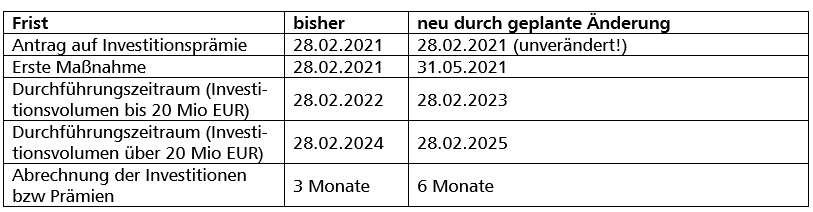
  • die Frist für die erste Maßnahme von derzeit spätestens 28.02.2021 auf den 31.05.2021 verlängert wird,
  • der Investitionsdurchführungszeitraum von derzeit spätestens 28.02.2022 auf den 28.02.2023 (bei Anträgen mit einem Investitionsvolumen bis zu 20 Mio EUR) verlängert wird.

Es handelt sich dabei um geplante Maßnahmen (laut Ministerratsbeschluss vom 20.01.2021), die bislang noch nicht durch den Nationalrat beschlossen wurden. Sollte es zu einer diesbezüglichen Beschlussfassung kommen, ändern sich die Fristen wie folgt:


Bitte beachten Sie, dass sich die Antragsfrist für die Investitionsprämie selbst nicht verändert (Anträge auf Investitionsprämie sind weiterhin bis 28.02.2021 einzureichen!). Das Antragsformular erhalten Sie bei der Austria Wirtschaftsservice GmbH unter https://foerdermanager.aws.at.